Javítani a csapnivaló magyarországi demográfiai reprodukciós folyamatokon, segíteni a szülő nők visszatérését a munkaerőpiacra, a mostaninál erősebb pénzügyi támaszt nyújtani a gyermeket nevelőknek, egyszerűsíteni az adórendszert – egyidejűleg ezeket a nem túl könnyen összeegyeztethető változtatásokat ígérte a hamarosan kormányt alakító Fidesz–KDNP pártszövetség a választási kampányban. S bár a gyermeknevelés terheinek bőkezűbb állami átvállalását nem rapid módon, hanem legkorábban 2011-től tervezi a leendő kabinet, már megkezdődtek az ötletelések a néhány hónap múlva esedékes törvényjavaslatok alapjául szolgáló modellekről.
Az utóbbi hetek slágere a francia mintájú családi adózás gondolata volt, amit nyilatkozataikban a pártszövetség vezető politikusai – például Varga Mihály Fidesz-alelnök és Harrach Péter KDNP-frakcióvezető – is támogattak, sőt Orbán Viktor kijelölt miniszterelnök is letette a voksát mellette. A családi adózás lényege, hogy a családban keletkezett jövedelmet elosztja egy, az eltartottak száma alapján képzett számmal, s az így kapott összeghez igazítja az adóterheket. A szisztéma előnye, hogy messzemenően tekintettel van a keresettel nem rendelkezők számára és a család egy főre jutó jövedelmére, vagyis elismeri a gyermeknevelés költségeit. Hátránya, hogy nem ösztönöz munkavállalásra, hiszen az elérhető munkabér vagy annak egy része a megnyert adóból is kigazdálkodható. A másik hátulütő, hogy a családi adózás, amelyben a család-, illetve a szociálpolitika ötvöződik az adópolitikával, csak többkulcsos, progresszív – tehát a jelenleginél jóval bonyolultabb – adórendszerben érvényesíthető hatékonyan.
„Eszméletlen adminisztrációval jár a családi adózás” – mondta a HVG-nek a francia modellről Vámosi-Nagy Szabolcs, az Ernst & Young tanácsadó cég adószakértője, aki szerint így nem söralátét méretűvé válna, hanem egy cd-lemez adatmennyiségét tartalmazná az adóbevallás. Elvégre az adót az éves jövedelem után kell megfizetni, a családszerkezet viszont nem a naptári dátumokhoz igazodik, hiszen év közben is születnek, meghalnak, házasodnak, szétköltöznek, munkába állnak vagy elvesztik állásukat az emberek, ezek igazságos követése szinte lehetetlen – tette hozzá Erdős Gabriella, a PricewaterhouseCoopers adópartnere. Mindkét adószakértő úgy véli: a kétkeresős családmodellre épülő Magyarországon értelmetlen lenne a családi adózás bevezetése, mert az átlagadózó jövedelme évi kétmillió forint, ami a jelenlegi szabályok szerint külön-külön is és összevonva is 17 százalékkal adózik, tehát nincs értelmük a matematikai hókuszpókuszoknak. Ez akkor jelentene előnyt, ha legalább az egyik adózó alacsonyabb kulcsú sávba csúszna le. A mostani adókulcsok és adósávok mellett viszont csak a „luxusfeleségek” járnának jól a családi adózással, azok, ahol a férj kiemelkedő keresete megengedi, hogy a párja otthon nevelje a csemetéket.
A családi adózás ötlete korábban is többször felmerült. A KDNP olyannyira elkötelezett híve a rendszernek, hogy 2007-ben több képviselője be is nyújtott az Országgyűlésnek egy erre építő törvénymódosító csomagot. A javaslattevők három év alatt fokozatosan vezették volna be a – választható – családi adózást, először a három, majd a két eltartottal élő házaspárokra, végül pedig a többiekre. A rendszer az elején négy, kiteljesedve pedig már öt adókulccsal működött volna. A legmagasabb adókulcsot 48 százalékra lőtték be, viszonylag alacsony jövedelem mellett. Ez a teher rendkívül magas ahhoz képest, hogy jelenleg évi 5 millió, jövőre pedig 15 millió forintig 17 százalék az adókulcs. Persze ezen az új Országgyűlés még változtathat, ám egy ilyen lépés aligha illene össze az egyszeri nagy összegű adócsökkentésről szóló kampányígéretekkel. Az akkori konkrét kulcsokkal és sávhatárokkal persze nem érdemes vitába szállni, egyrészt mert elavultak, másrészt mert családtagokra, nem pedig keresőkre vonatkoznak. Ugyanakkor érdemes elidőzni a javasolt teherarányoknál, amelyeket a jövedelem nagyságán kívül elsősorban az eltartottak száma befolyásol. A javaslat – a társadalmi reprodukció növelésének igényével – túlságosan is kiemelten díjazza a három vagy több gyermeket eltartó családokat. Míg ugyanis egyetlen gyermek csak 0,6-del növeli a családi jövedelem osztószámát, két gyermek pedig kétszer 0,8-del, a harmadik eltartott már nemcsak maga ér 1 egészet, hanem ugyanennyire értékeli fel az előző két eltartottat is. Tehát egy kétkeresős, 3 fős család jövedelmét 2,6-del, egy négytagúét 3,6-del, egy ötfősét viszont 5-tel lehetne elosztani. A javaslat alapján így az is megtörténhetne, hogy – azonos kereseteket feltételezve – egy egyedülálló kétgyermekes szülőt (2,6-es osztószámmal) csaknem kétszer annyi adó fizetésére lehetne kötelezni, mint a kétkeresős, háromgyermekes házaspár tagját.

Horváth Szabolcs
Az eredeti KDNP-s javaslat – amely mellett ma is kitart a párt – további hibája, hogy a családi adózás csak a házastársaknak kedvezne, az élettársaknak nem. Viszonylag kevés kedvezményt érvényesíthetnének a gyermeküket egyedül nevelők is. Márpedig Magyarországon a gyermekek kétötöde házasságon kívül születik, negyede pedig tízéves korától csonka családban nő fel. Az utóbbi hetekben egyébként az is felmerült, hogy a családi adózást az olyan élettársak is választhassák, akiknek gyermekei a módosított törvény hatálybalépése előtt születnek (az anyakönyvvezető által nem láttamozott kapcsolatból később születő gyerekekkel viszont már nem lehetne ilyen jogot szerezni).
A családnak mint egységnek a meghatározása sem egyszerű. Kérdés például, érvényesíthetnének-e kedvezményt azok az elvált, gyermeküktől külön élő szülők, akik anyagilag mégis részt vesznek utódaik felnevelésében. Vagy: eltartottnak számít-e például a keresettel nem rendelkező nagykorú? A KDNP-s javaslat a családi pótlékra jogosító gyermekeken kívül 24 éves korukig a diákokat, továbbá a rokkantjáradékosokat is az eltartottak közé sorolta.
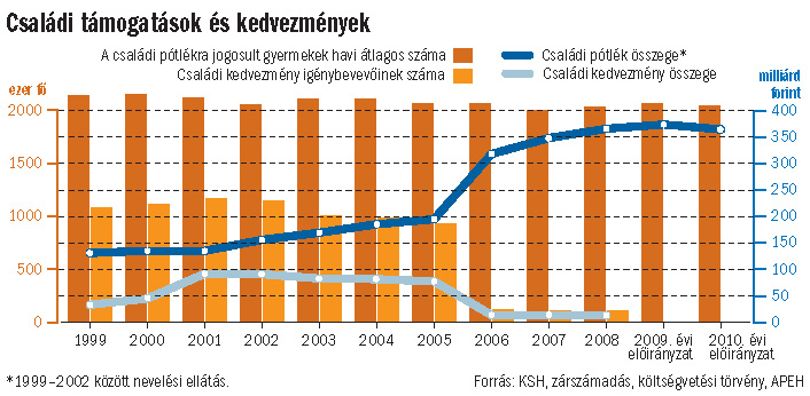
Jóllehet a Fidesz a kampányban kiállt szatellitpártja bonyolult és méltányossága mellett sok igazságtalanságot is tartalmazó elképzelése mellett, Matolcsy György a HVG kérdésére most lényegében az 1999–2002 között már alkalmazott családi adókedvezmény mellett tette le a voksát. Ennek lényege, hogy a háztartásban élő gyermekek számától függően csökken a fizetendő teher. Annak idején az egy gyermeket nevelő házas- és élettársak kezdetben havonta 1700, végül 3000, a kétgyermekesek gyermekenként havi 1700, majd 4000, a három- és többgyermekesek induláskor havi 2300, végül pedig 10 ezer forintos adókedvezményben részesültek. Az ilyen családtámogatás előnye, hogy munkára ösztönöz, hátránya, hogy a munkanélküli és az alacsony keresetű szülők, vagyis a társadalom legelesettebbjei nem, vagy csak részben tudnak élni vele. Ezzel indokolta a szocialista–szabaddemokrata kormány, hogy korlátozta a családi adókedvezmény igénybevételét, amely jelenleg csak legalább három eltartott esetén érvényesíthető, de meghatározott jövedelem felett egyáltalán nem. A baloldali kormány adókedvezmény helyett a minden szülőt, minden gyermeket elérő közvetlen juttatásokra, a családi pótlékra alapozta támogatási politikáját, így került sor 2006-ban a családi pótlék összegének megduplázására. Ezzel a szisztémával szemben is gyakori vád, hogy nem ösztönöz munkára, mert némi segéllyel, alkalmi, illetve feketemunkából származó jövedelemmel kiegészítve, ha rendkívül alacsony színvonalon is, de meg lehet élni belőle.
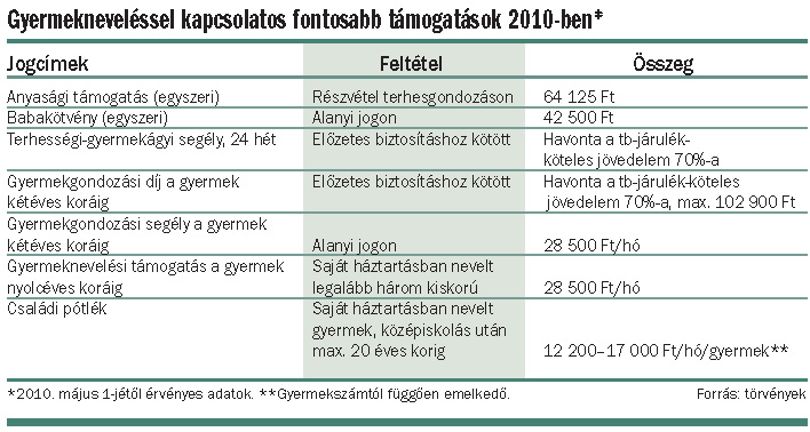
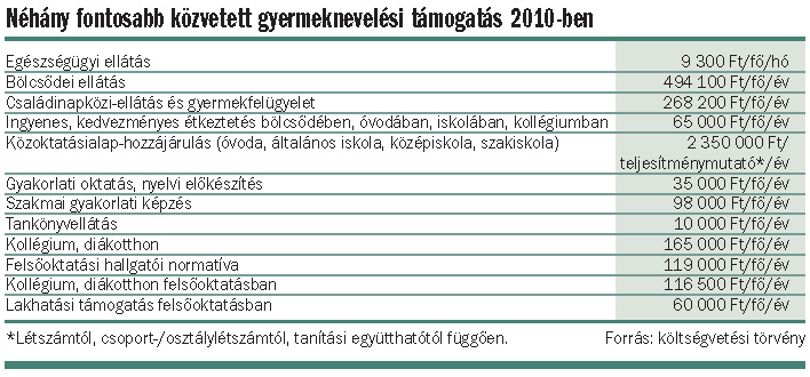
A gyermeknevelés állami támogatása nemcsak a közvetlen juttatásokon (például családi pótlék), illetve az adóalap- vagy adókedvezményeken múlik. Az adófizetők számtalan más csatornán – például az egészségügyi és az oktatási rendszeren keresztül – is hozzájárulnak a gyermeket nevelők költségeihez (lásd táblázatunkat). Mészáros József, a KDNP alelnöke ezeket és a háztartásban végzett munka „díját”, valamint a családok saját költéseit is figyelembe vette a párt 2007-es törvényjavaslatához mellékelt háttértanulmányában, amelyben megvonta a költségek és a készpénzes, illetve a természetbeni támogatások szaldóját. A családi ráfordítások természetesen minden családtípusnál meghaladják az állami juttatásokat, ám a különbözet az egygyermekes pároknál kétszer akkora, mint a kétgyermekeseknél az egy gyermekre jutó összeg. A számításokból az is kiviláglik, hogy a gyermekes pároknak nyújtott egy gyermekre jutó állami támogatások 20-30 százalékkal meghaladták a gyermeküket egyedül nevelőkét. Ebben lehet ösztönző elem is, hiszen újabb gyermekáldásra inkább a pároknál, nem pedig az egyedülállóknál lehet számítani. Ugyanakkor szociális megközelítésből már nemigen magyarázható a támogatások további eltérítése.
MOLNÁR PATRÍCIA