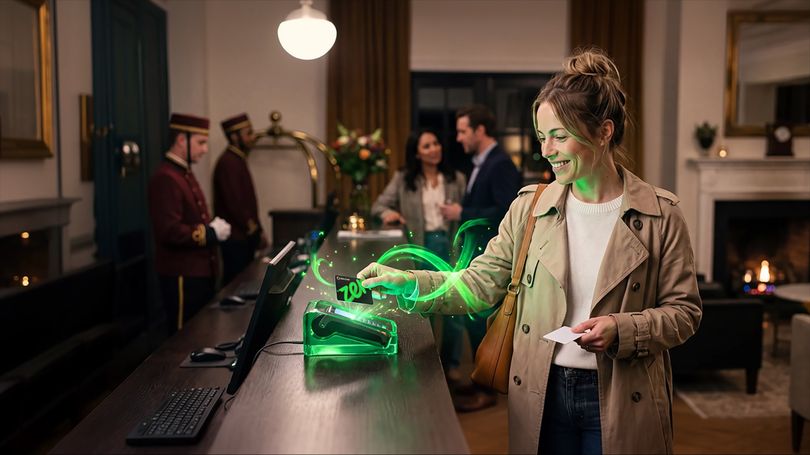
Magyarországon is elrajtolt a Zen.com. A globális pénzügyi alkalmazás 35 pénznemben teszi lehetővé a mindennapi pénzügyek kezelését, a fizetést, az átutalást és a devizaváltást és még sok mást.
A Wise tíz éve működő budapesti irodája mára a cég egyik legnagyobb globális központjává nőtte ki magát. A hagyományos bankok számára komoly kihívást jelentő fintech szolgáltató magyarországi helyzetéről, a működési kilátásokról és a nehézségekről is kérdeztük Horányi Gergőt, a vállalat globális termékfejlesztési vezetőjét.
Az ismert mondás szerint az első generáció megteremti, a második megörökli és fenntartja, a harmadik feléli a vagyont. Mit tehetünk családfőként azért, hogy ne így végződjön a történet? És milyen szerepe lehet ebben a folyamatban egy pénzügyi szolgáltatónak? Európa nyugati felében már bevett gyakorlatnak számít a családi vagyonkezelés, ami segíthet leküzdeni a generációváltás anyagi oldalának számos buktatóját. Generációs eltérések a mentalitásban és más történelmi örökség – nagyjából erre a két tényezőre vezethető vissza, amiért a családi vagyonkezelés Magyarországon még nem terjedt el.
A német Wirecard korábbi vezetőjét majdnem az egész világon körözik, az ázsiai üzletág korábbi vezetője pedig természetes úton, vérmérgezésben meghalt.
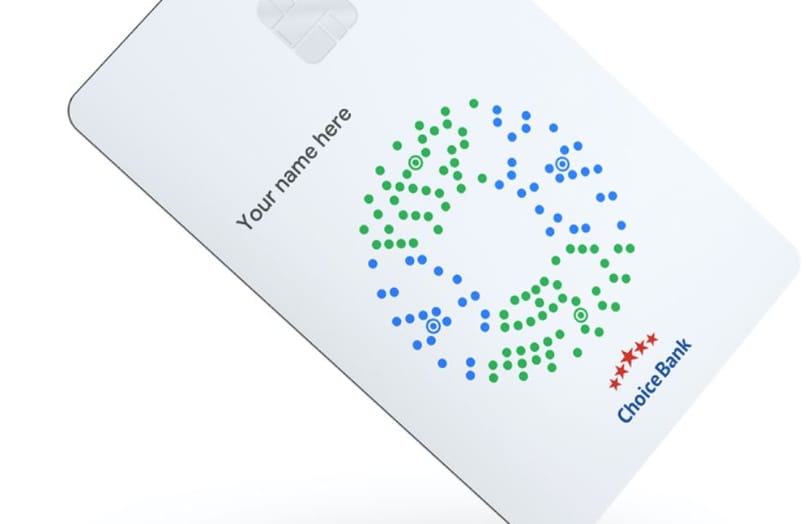
Az érintéses mobilfizetés után a fizikai vásárlásokhoz is használható bankkártyát fejleszt a Google. A sajtóinformációként kiszivárgott újdonsággal az Apple hasonló szolgáltatásának állít konkurenciát a keresőcég.
Milyen a jövő bankára? Például öltöny helyett kapucnis pulóvert visel, és jobbá akarja tenni a világot. Virtuális pénztárca diákoknak, digitális pénzügyi tervező, bankszámla menekülteknek – három magyar pénzügy-technológiai (fintech) programot mutatunk be.
Jutalék nélkül lehet pénzt váltani egy most induló, magyar fejlesztésű online felületen. A fejlesztők a partnerek összehozására, a közvetítők kikerülésére alapoznak.
Egyre kevesebb külföldi bankvezető érkezik Londonba tartós kiküldetésre, mivel a nagy pénzügyi szolgáltató cégek tartanak a kilépést pártolók győzelmével végződött EU-tagsági népszavazás következményeitől, és ezt alaposan megszenvedi a londoni luxusingatlanok piaca is.
A cégek 40 százaléka szorulhat ki a piacról vagy veszíthet jelentősen pozíciójából a digitalizáció következtében öt éven belül. A vállaltvezetőket viszont ez egyelőre nem nagyon izgatja.
Az év végére bárki, aki internet kapcsolattal rendelkezik bankszámlát nyithat Észtországban, anélkül, hogy átlépné a határt. Ezzel az észtek gyakorlatilag lerombolják a pénzügyi szolgáltatások digitális határait.
Egy argentin cégnél két éve senki sem utasítja a munkatársakat, dolgoznak ők maguktól is. A kulcs az lehet, hogy tudatában vannak annak, a többi kolléga is figyeli őket, ezért nem tudja kihúzni magát a munka alól senki.
Bankadó, végtörlesztés, tranzakciós illeték, ingyenes készpénzfelvétel. Mindegyikben az a közös, hogy forrásokat von el a pénzintézetektől, amelyek veszteségeik minimalizálására, költségeik csökkentésére kényszerülnek. Ennek pedig áldozatul eshetnek a fejlett pénzügyi szolgáltatások irányába eddig tett intézkedések, a készpénz kontra elektronikus banki szolgáltatások meccsben az előbbi áll nyerésre, ez pedig nemcsak hogy kőkorszaki állapotokat konzervál, hanem sokba is kerül a lakosságnak és a vállalatoknak is. Nyugat-Európa pénzügyi fejlettségének elérése távolodni látszik.
A tranzakciós illeték a legtöbb vállalkozás számára nagyon komoly érvágást jelent, emiatt azonban nem terveznek bankváltást, viszont több készpénzt használnak.
A 2008-as válság átalakította a fogyasztók gondolkodását, pénzügyi szokásait is. Magyarországon a többség elzárkózik mindenféle hitelfelvételtől – derül ki a GfK Retail Banking Monitor (RBM) felméréséből.
Megnyitotta első magyarországi képviseletét a Bank of Georgia. A bank vállalati, lakossági, vagyonkezelési, bróker és biztosítási szolgáltatások széles választékát nyújtja ügyfelei részére. A budapesti iroda a Bank of Georgia harmadik képviseleti irodája a tel-aviv-i (2009) és londoni (2010) irodák után.