

Az MNB módosítja az „adósságfék” szabályokat, azt is megváltoztatják, hogy a fizetés mekkora részét lehetne egy kölcsön törlesztésére elkölteni. A változás 2026. január elsejétől lépne életbe.
Milyen szabályok vannak a bevállalható törlesztőrészlet nagyságára?
Alapvetően egy kölcsön törlesztőrészlete függ a kamattól, a hitelösszegtől és a futamidőtől. Előbbi kettő növekedésével emelkedik a törlesztőrészlet, míg a futamidő elnyújtása valamelyest mérsékelheti a havi terheket.
Az pedig, hogy egy adott igénylő mekkora törlesztőrészletet vállalhat be, függ az igazolt nettó jövedelemtől, a kölcsön típusától és devizanemétől, valamint a kamatperiódus hosszától. Vagyis attól is, hogy a hitel kamata milyen gyakran módosulhat a futamidő alatt.
Alapszabályként elmondható, hogy minél kiszámíthatóbb egy kölcsön, annál nagyobb törlesztőrészlet vállalható be. Vagyis egy hosszú ideig fix kamatozású hitelnél nagyobb törlesztőrészlet vállalható be. Illetve ezen elvek alapján egy forintkölcsönre a jövedelem nagyobb része költhető el havonta, mint egy devizahitelre.
Természetesen a jövedelem nagysága is lényeges, egy bizonyos jövedelmi szint felett az igénylők igazolt jövedelmének nagyobb része költhető el a hitel törlesztésére. Januártól pont ez a jövedelmi szint, küszöb fog változni.
Bankmonitor
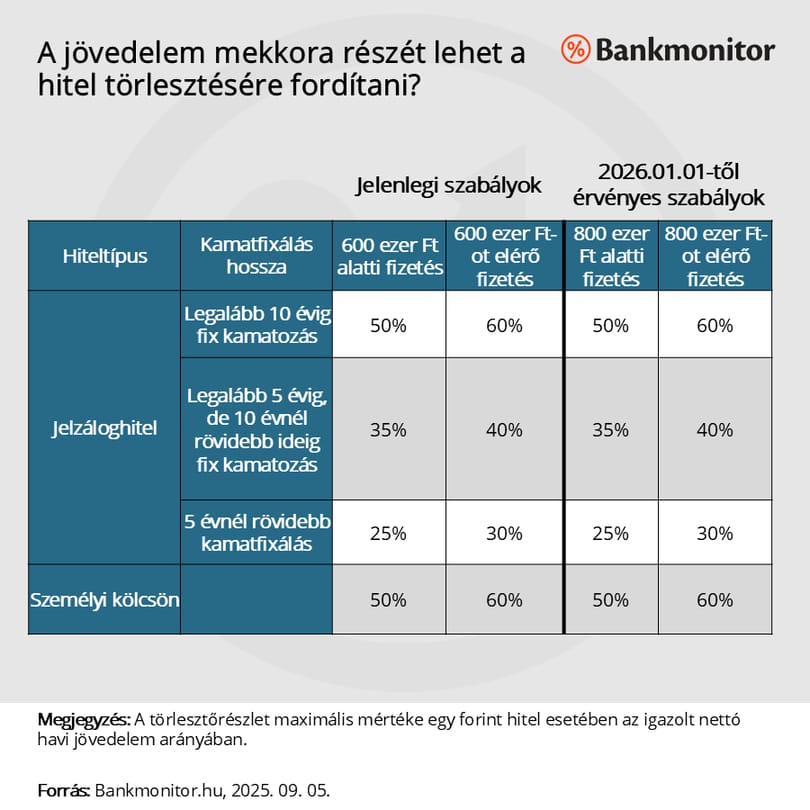
Jelenleg egy forint személyi kölcsönnél havi 600 ezer forint igazolt nettó jövedelem alatt a bevétel fele, míg ezen szintet elérő fizetésből annak 60%-a lehet a havi törlesztőrészlet.
Ez a 600 ezer forintos küszöb emelkedik meg 2026. januártól 800 ezer forintra.
Jelzáloghiteleknél a helyzet kicsit bonyolultabb, ott ugyanis a kamatfixálás hossza is lényeges.
- A legalább 10 évig fix kamatozású lakáshiteleknél havi 600 ezer forint igazolt nettó jövedelem alatt a bevétel fele, míg ezen szintet elérő fizetésből annak 60%-a lehet a havi törlesztőrészlet.
- A 10 évnél rövidebb, de legalább 5 évig fix kamatozású lakáshiteleknél havi 600 ezer forint igazolt nettó jövedelem alatt annak 35%-a, míg ezen szintet elérő fizetésből annak 40%-a lehet a havi törlesztőrészlet.
- Az 5 évnél rövidebb ideig fix kamatozású lakáshiteleknél havi 600 ezer forint igazolt nettó jövedelem alatt annak 25%-a, míg ezen szintet elérő fizetésből annak 30%-a lehet a havi törlesztőrészlet.
Jövő januártól a lakáshiteleknél is megemelkedik a jövedelmi küszöb 600 ezer forintról 800 ezer forintra, amelytől a jövedelmet nagyobb mértékben meg lehet terhelni.
Azt mindenképpen érdemes hangsúlyozni, hogy 2023. július óta vannak érvényben a jelenlegi szabályok, mondhatni, időszerű volt a felülvizsgálat és a változás.
Fontos kiemelni azt is, hogy a kis összegű hitelek mentesülnek ezen adósságfékszabályok alól. A kis összegű kölcsönösszegplafon jelenleg 350 ezer forintban van meghatározva. Ezt az összeghatárt is megemelik 2026. január elsejétől 450 ezer forintra.
Kiket és milyen mértékben érint a változás?
Alapvetően a 600 ezer forint alatti fizetéssel rendelkezőket nem érinti ez a módosítás, hiszen ők jelenleg is a rosszabb kategóriába esnek. A 800 ezer forintot elérő nettó fizetéssel rendelkezőknek sem fog számítani az újdonság, ők ugyanis jövőre is a kedvezőbb kategóriába fognak esni.
Ugyanakkor a nettó 600 ezer forintot elérő, de 800 ezer forint alatti nettó keresettel rendelkezők számára már nagyon is lényeges lehet ez a változás. Ez a nettó jövedelmi szint igencsak magas, elsőre azt lehetne gondolni, hogy a változás nem érint olyan sok embert. Érdemes azonban alaposabban megnézni a dolgokat. A KSH legfrissebb, júniusi adatai szerint 395 ezer forint körül alakult a mediánbér. (Az emberek fele ennél kevesebbet, a másik fele többet keresett az adott hónapban.)
Egy átlagos házaspár esetén, amelynél mindkét fél mediánbért keres, a nettó bevétel 790 ezer forint körül alakulhat. Ezt a párt már nagyon is érzékenyen érintheti az új változás, hiszen januártól a fizetésük kisebb részét teheti ki a havi törlesztőrészlet. Vélhetően ez a kérdéskör, helyzet a lakáshitel iránt érdeklődőknél lehet érdekes, ott jellemzőbb a két hitelfelvevő, a nagyobb kölcsönösszeg, törlesztőrészlet.
Egy példán keresztül érdemes megnézni, hogyan is befolyásolja a kölcsönfelvevők helyzetét a januártól életbe lépő szabálymódosítás. A példában szereplő pár nettó 700 ezer forint igazolt jövedelemmel rendelkezik. A család lakást szeretne vásárolni, melyhez lakáshitelt szeretne igényelni, a kölcsön kamata 6,5%, a futamidő 25 év lenne.
Jelenleg ezen jövedelem 60%-a, azaz legfeljebb 420 ezer forint fordítható hiteltörlesztésre, ez az összeg akár 62,2 millió forint hitel törlesztésére lenne elegendő. A változást követően jövőre már csak 350 ezer forint lehetne a maximális törlesztőrészlet, ami 51,8 millió forint felvételét teszi lehetővé. Mintegy 16,7 százalékkal csökken az az összeg, amit a kérdéses jövedelem mellett fel lehetne venni.
A bankok ettől szigorúbb irányba eltérhetnek
Azt hangsúlyozni kell, hogy az MNB-rendelet csak a felső korlátokat húzza meg. Vagyis ennél megengedőbbek nem lehetnek a pénzintézetek, de szigorúbb szabályokat alkalmazhatnak.
Vagyis lehetnek – és várhatóan lesznek is – olyan pénzintézetek, amelyek bizonyos esetekben kisebb mértékben engedik megterhelni az igénylők jövedelmét. A banki gyakorlatokban komoly eltérések lehetnek.
Lényeges, hogy nem csak az új hitel törlesztőrészletét veszik figyelembe a kérdéses számítás során. A rendelet szerinti limitbe a meglévő kölcsönök havi részlete és az új hitel törlesztőrészletének együttesen kell beleférnie. Sőt, a meglévő hitelkeretek 5%-a törlesztőrészletnek minősül ebből a szempontból akkor is, ha az nincs kihasználva. (Vagyis egy 500 ezer forintos folyószámlahitelnél a bank úgy számol, mint ha 25 ezer forintos meglévő törlesztőrészlete lenne az ügyfélnek. Ezt figyelembe véve határozzák meg az új kölcsön bevállalható törlesztőrészletét és ezáltal a felvehető kölcsön maximális összegét.)












