
Hamarosan mindenkinek le kell jönnie az orosz gázról az EU-ban, a REPowerEU januárban elfogadott módosításának értelmében uniós cégek április vége óta nem köthetnek rövid távú beszerzési szerződést orosz LNG-re, június közepe óta csővezetékes gáz szpot beszerzésére se. 2027 január elsejével már minden LNG-importot betiltanak, 2027 november elsejével pedig ugyanez vár a hosszú távú csővezetékes szerződésekre is.
Ez azért vált lehetségessé, mert 2025-re az orosz vezetékes gáz és LNG az EU ellátásának csak 12 százalékára csökkent, míg 2021-ben, az ukrajnai invázió megindítás előtt a 43 százalékát tette ki. Ismert, hogy az orosz fűtőanyagot az EU legnagyobbrészt az USA megnövekedett LNG-kínálatából pótolta, így az amerikai cseppfolyósított gáz a 2021-es 6 százalékról 2025-re 26 százalékra nőtt az EU forrásmixében.
Úgy tűnik, az EU megfelelően felkészült arra, hogy lerázza magáról az öt évtizedes oroszgáz-függőséget, de még mindig maradtak kérdések. Például, az iráni háborúval, közelebbről a Hormuzi-szoros lezárultával súlyosbított helyzetben még mindig lehetséges-e végrehajtani a REPowerEU programot, vagyis maradt-e még realitása az orosz gázról való össz-uniós leválásnak? És ha igen, mennyibe fog kerülni az orosz gáz kivezetése az európai fogyasztóknak?
Itt tartunk most
A fenti kérdésekre a Regionális Energiagazdasági Kutatóközpont (REKK) a European Climate Foundation (ECF) támogatásával készített kutatása adja meg a választ, mely eredményeinek rövid összefoglalóját a REKK honlapján már júniusban közzétették, bővebben pedig egy csütörtöki előadáson ismertette Kotek Péter, a REKK kutató főmunkatársa.
Mint ismert, az orosz gázról való leválásban kulcsszerepet játszik a cseppfolyósított gáz, elsősorban amerikai szállítmányokkal akarja az EU kiváltani a(z LNG formában is) még mindig érkező orosz fűtőanyag maradékát. Békeidőben a Hormuzi-szoroson hajózik át a globális LNG-ellátás mintegy 20 százaléka – ez túlnyomórészt Ázsiába tart, ahol az ellátás 27 százalékáért felel évi 71 millió tonnával. Európába normál helyzetben az Öböl-menti államokból évi 9 millió tonna LNG hajózik, ez a helyi ellátásnak csak a 7 százalékát adja.
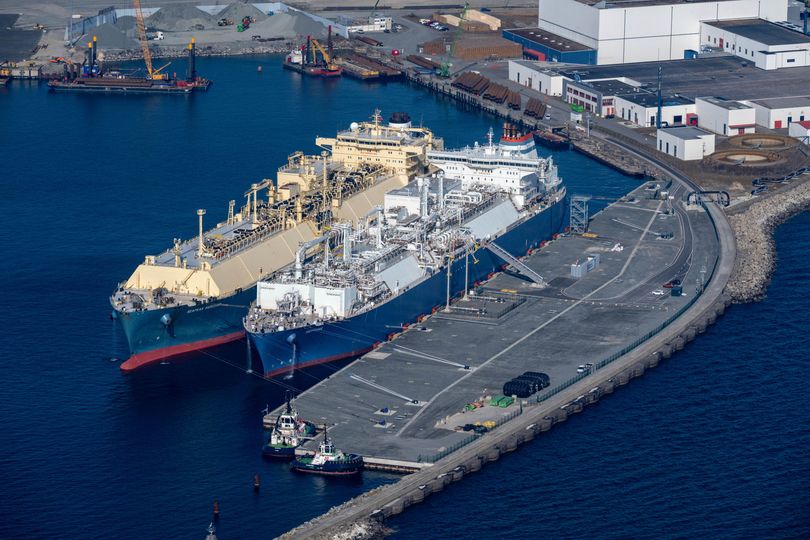
LNG-tanker Németországban
AFP / DPA / Stefan Sauer
Az európai piacra a közel-keleti szállítmányok kiesése ezért nyilván elsősorban áttételesen hat, a szűkülő kínálat felhajtja a helyi gázárakat – egyéb tényezők is belejátszanak, de a gáz ára néhány napja átlépte a 80 euró per megawattórát az Európában irányadó holland gáztőzsdén (a cikk írásakor 78 euró az ára az októberi szállításokra).
Azzal együtt azonban, hogy a Perzsa-öböl országainak létesítményei most kiestek, a globális cseppfolyósító kapacitások kétharmada még mindig elérhető lehet Európa számára. Az ausztrál hubok a hatalmas távolság miatt értelemszerűen így sem játszanak szerepet Európa ellátásában, de az amerikai és észak-afrikai üzemek igen,
vagyis gázból lesz elég, valójában az ára a kérdéses.
A REKK először is megvizsgálta, hogy a hormuzi helyzet magában mennyivel emeli meg a gázárakat, majd lemodellezte, hogy ezt mennyivel súlyosbítja majd meg a már idén aktuális rövid távú oroszgáz-beszerzési szerződések felmondása, majd a 2028-tól esedékes hosszú távú szerződések kiesése. Arra is lefuttatták az elemzést, hogy mennyivel drágulna meg a fűtőanyag Európában, ha a Hormuzi-szoros rendben lenne, de kiesne három hónapra az amerikai LNG-ellátás, és elengednénk az orosz forrásokat. Végül azt is megnézték, mi történne akkor, ha egyszerre állna fenn a hormuzi és az amerikai krízis, és nem lenne orosz gázunk.
Hormuz és az oroszok nélkül
A REKK elemzése azt találta, hogy a Hormuzi-szorossal kieső LNG mindenütt hasonló mértékben emelte meg a gázárakat az iráni háború előtti állapothoz képest, nem voltak regionális eltérések: a 40 eurót kerülgető megawattóra-árakra még 20 euró jött rá. Az emelkedés átlaga 48 százalékos volt.
A modellezés szerint, ha az európai ellátásból kivesszük az orosz gáz rövid távú szerződéseit, akkor is csak 49 százalékos lesz a Hormuzzal súlyosbított emelkedés. A 2028-ra futtatott modell szerint pedig – azzal számolva, hogy még akkor is zárva van a szoros – 41 százalékos a drágulás, ha még élnek a hosszú távú oroszgáz-szerződések, ha pedig már azok sem élnek, akkor 42 százalékos a drágulás.
Vagyis: az orosz gáz importjának EU-s betiltása csak 1 százalékos áremelkedést okoz.
Ez euróban kifejezve 0,1-0,2 euró per megawattóra (a rövid távú oroszgáz-szerződések nélkül), illetve 0,4-0,8 euró Nyugat-Európában és 1,1-1,4 euró a tengerektől jelentős mértékben elzárt Közép-Kelet-Európában (a hosszú távú oroszgáz-szerződések nélkül).
Magyarországra a 0,1, illetve az 1,4 eurós drágulás jött ki.
Az elemzés kitért arra is, hogy milyen szintű gázfogyasztás-csökkentéssel lehetne jelentős árcsökkenést elérni. Azt találták, hogy 35 százalékos fogyasztáscsökkentés 25 százalékos ármérséklődést hozna. A Hormuz-hatás teljes eltüntetéséért pedig 25 százalékos fogyasztáscsökkentést kéne eszközölni – ekkor már csak az orosz gáz hiánya bírna drágító erővel, az pedig önmagában tehát csak 1 százalékos lenne. De ez hatalmas fogyasztáscsökkenés: a 2022-2023-as energiakrízisre (mely 2022. augusztusában 350 euró per megawattóra árcsúcsot is hozott a napon belüli kereskedésben) Európa 20 százalékos keresleti csökkenéssel válaszolt, melyet viszont egészségtelen módon, óriási gyárleállásokkal ért csak el.

A zsanai gáztároló
Túry Gergely
Oroszok és Amerika nélkül
A modellezés szerint a Hormuzi-szoros egy évnyi zárva tartásához hasonló áremelkedést hozna Európába az, ha három hónapra eltűnne az ellátásból az amerikai LNG, például mert hurrikánok pusztítanának az amerikai hubok többségének otthont adó Texas és Louisiana partvidékén. 49 százalékost idén és 41 százalékost 2028-ban.
Az orosz gáz nélkülözése azonban ebben az esetben is csak minimális pluszdrágulással fejelné meg a fenti értékeket: 2026-ban, szpot szerződések nélkül csak további 1, 2028-ban, hosszú távú ellátás nélkül csak további 3 százalékos drágulást hozna. Ez előbbi esetben 0,4-0,7 euró per megawattórát jelent, utóbbiban 0,8-1,4 eurót Nyugat-Európában, 1,4-2 eurót a mi régiónkban.
Konkrétan Magyarországra az első esetben 0,4 eurós, a másodikban 2 eurós drágulást mutatott a modell.
Hormuz, Amerika és az oroszok nélkül
Ha a Hormuzi-szoros kiesése mellé esnének ki az amerikai források is, és így is lemondanánk az orosz gázról, az már viszont durva forgatókönyvet hozna. 2026-ban még nem: idén a rövid távú oroszgáz-szerződések nélkül 0,1-0,2 eurós lenne a drágulás, de ha 2028-ban rakódna Hormuzra az USA kiesése, amikor már nincsen hosszú távú orosz ellátás se, akkor éves összevetésben
Nyugat-Európában 9,5-11,4 euróval, Közép-Kelet-Európában pedig 10-14,8 euróval mennének fel a gázárak. Magyarországon az első esetre nem lát a modell drágulást, a másodikra viszont 12,8 euróst valószínűsít.
A két krízis együtt az iráni háború előtti állapothoz képest 106 százalékos drágulást hozna, ha van rövid távú orosz gáz, ha nincs. 2028-ban pedig 61 százalékost a hosszú távú orosz gáz megléte esetén – anélkül viszont 83 százalékost. Egy ilyen helyzetben a fogyasztás 35 százalékos csökkentése 19 százalékos gázárcsökkenést hozna, 25 százalékos fogyasztáscsökkentés pedig 8 százalékkal csökkentené az árakat.
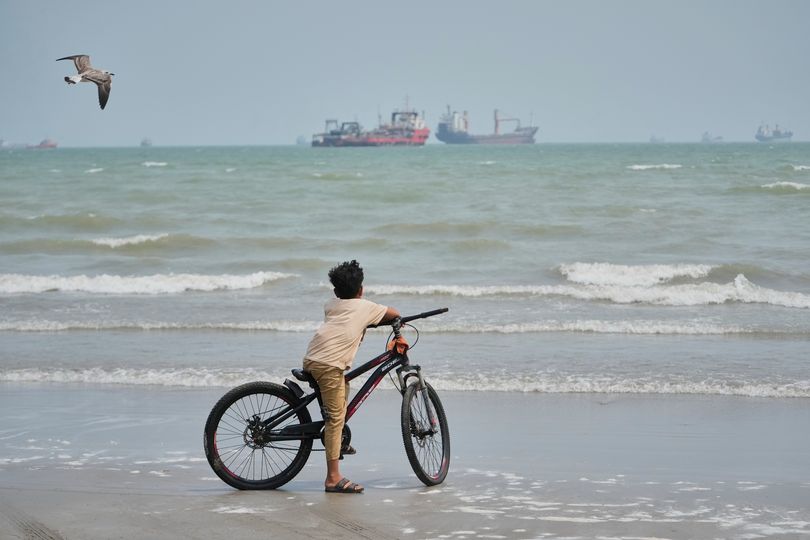
A Hormuzi-szoros
MTI / AP / Vahid Szalemi
Reális a lejövés
A REKK modellje alapján világosan látható, hogy az orosz gáz hiánya valójában csak akkor fájna nagyon, ha se a Közel-Keletről, se az USA-ból nem érkezne LNG. Ebben az esetben az oroszgáz-hiány önmagában 22 százalékkal súlyosbítaná még pluszban a fűtőanyag drágulását. Minden más forgatókönyv szerint viszont csak 1-2 százalékos drágulást hozna, vagyis szinte teljesen fájdalommentes lenne az orosz gázról való lejövés.
A REKK által levont egyik végső tanulság az, hogy az európai gázárakat a globális LNG-piac határozza meg, nem Oroszország.
Az amerikai függés kockázatai
A kutatás bemutatása utáni beszélgetésen felmerült az orosz gáz nyomonkövethetőség problémája. Katja Yafimava, az Oxford Institute for Energy Studies gázipari kutató főmunkatársa rámutatott, hogy könnyű csak kereskedelmi értelemben leszabályozni az orosz gáz molekuláit, fizikai értelemben már sokkal nehezebb – itt arra utalt, hogy le lehet papírozni, hogy az EU-ba behozott gáz jogilag ne orosz legyen, miközben egyébként valójában az.
Például, ha Törökországon keresztül, a Török Áramlat csővezetéken érkezik a fűtőanyag, az csak orosz tud lenni, mert annak a csővezetéknek nincs összeköttetése a helyi, török csővezeték-rendszerrel, így nem is lehetséges, mondjuk, a török hubokba érkező LNG-t a Török Áramlatba betermelni. Ráadásul Törökország nem is EU-s, neki nincs kötelezettsége az uniós törvényekkel való együttműködésre.
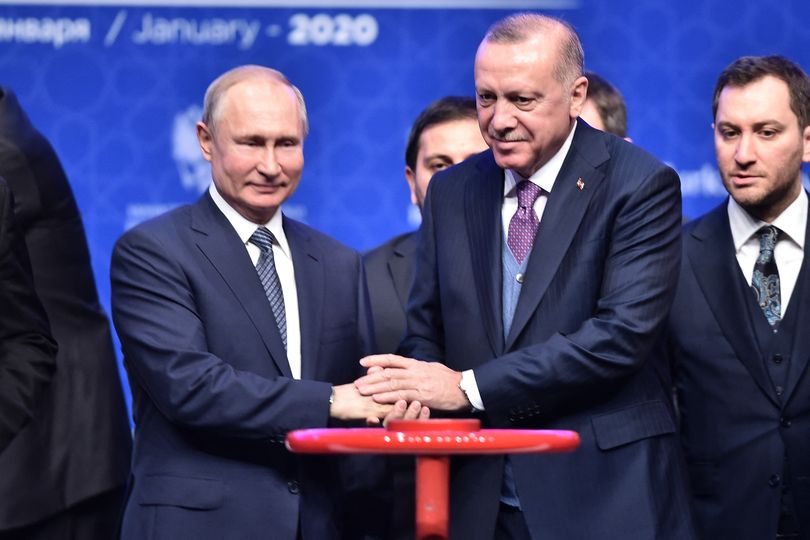
Recep Tayyip Erdogan török elnök és Vlagyimir Putyin orosz elnök a Török Áramlat gázvezeték átadóünnepségén 2020. január 8-án
AFP / Ozan Kose
Emellett újabb, komoly probléma lehet, hogy az oroszgáz-függőséget amerikai-LNG-függőségre cseréljük le. Hiszen az orosz leválás után az amerikai cseppfolyós gáz aránya akár az uniós ellátás 37 százalékára is nőhet. Az amerikai nemzetbiztonsági stratégiában pedig az a szöveg is szerepel, hogy
A nettó energiaexportunk növelése (…) lehetővé teszi számunkra, hogy növeljük a befolyásunkat.
Az ugyanakkor még Donald Trump hektikus elnöklése alatt is kevésbé tűnik valószínűnek, hogy az USA is geopolitikai fegyvert csináljon az energiából, mint azt Vlagyimir Putyin tette. Már csak azért is, mert az USA-ban állami gázcégek helyett magáncégek kereskednek.
Mihnea Catuti, a romániai Energy Policy Group ügyvezető igazgatója ezzel kapcsolatban azt mondta, hogy „nem állunk valami fantasztikusan a diverzifikációban, most koncentráltabb az ellátás, mint a krízis előtt, de kizárólag az oroszoktól függést vizsgálja az EU, amivel nem valósul meg szükségszerűen a diverzifikálás.”
Rámutatott, hogy a 2022-es kríziskor a drasztikus keresletcsökkentésben a megújulók csak kis részben voltak benne, ami messze van az ideálistól. Ezért most az elektrifikációra kell alapozni a keresletcsökkentést. Catuti abban bízik, hogy jövőre már teljes egészében munkába állhat Románia fekete-tengeri gázmezője, a Neptun Deep is. Ez kis részben már termel a hazai piacra, de a teljes indítással évi 8 millió köbméter gázt lehetne kihozni belőle, amiből az egész régió profitálna. Itt ugyanakkor biztonsági kockázatokat jelentenek a román légtérbe most már rendszeresen berepülő orosz drónok.
Nyitókép: HVG / Reviczky Zsolt












