
A devizaárfolyam mellett egy ország pénzügyi megítélésének szintén kiemelkedően fontos mutatója, hogy az államnak mennyi kamatot kell fizetnie az adóssága után (milyen mértékű kamatért hajlandók pénzt adni az adott államnak a befektetők). Mindezt a pénzpiacokon az állampapírhozamokon keresztül vizsgálhatjuk (pénzügyileg leegyszerűsítés ugyan, de a hozamot behelyettesíthetjük a kamat szóval is).
Az állampapírpiacon eltérő futamidejű kötvények vannak forgalomban: az egy hónap múlva lejáróktól az egy éves futamidejűkön keresztül egészen a 10 vagy 20 éves futamidőig. Az alábbiakban a – jellemzően kiemelt fontossággal bíró – 10 éves futamidejű állampapírok hozamváltozását mutatjuk be.
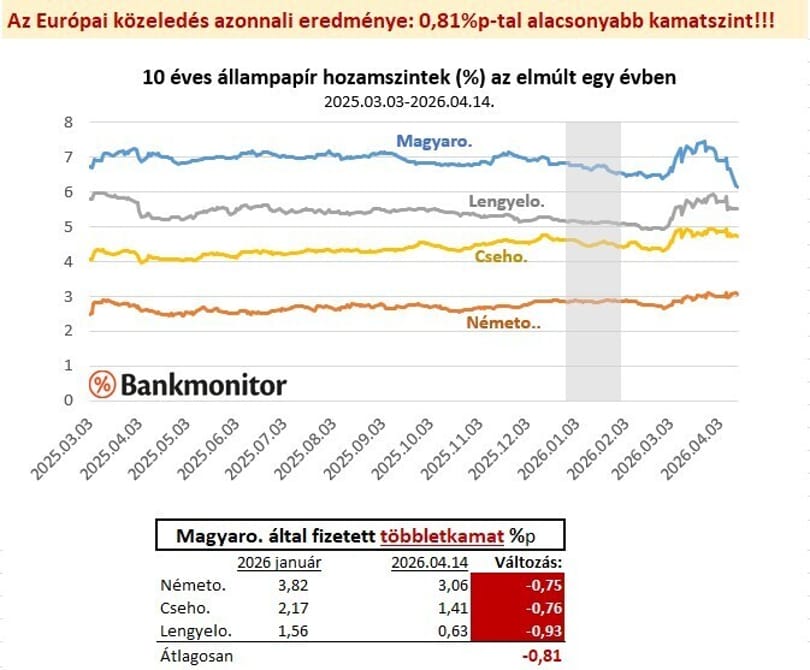
Minden ország kamataira, hozamaira hatnak a nemzetközi tényezők is, így sokkal tisztább képet lehet kapni, ha nem az abszolút elmozdulást vizsgálják meg önmagában, hanem az adott ország kamatszintjének az eltérését a számára releváns országokétól. Ennek megfelelően az alábbiakban a Bankmonitor szakértői a magyar 10 éves hozamszint alakulását a cseh, a lengyel és a német 10 éves hozamszinttel vetették össze.
Bankmonitor
A grafikon alatt látható kis táblázatra érdemes fókuszálni: a januárban tapasztalt átlagos kamatfelárhoz képest a magyar 10 éves hozam április 14-ére 0,81 százalék(ponttal) lett alacsonyabb a három említett országgal összehasonlítva.
0,81%-kal kevesebb hozamot, kamatot kérnek a befektetők azért, hogy Magyarországnak pénzt adjanak (az evidens alternatívákkal összehasonlítva). Hatalmas változás mindez: a magyar állam teljes adóssága 63 ezer milliárd forint. Ha az adósság után fizetendő kamat 0,81%-kal mérséklődik, az kerekítve 500 milliárd forint évente. Más megközelítésben a GDP kicsit több mint 0,5%-ával megegyező megtakarítás.
Azonban ez a hatás nem tud azonnal beépülni a teljes államadósság után fizetendő kamatteherbe, hiszen a korábban, magasabb kamatszinten az állam által eladott kötvények után az eladás pillanatában érvényes kamatszintet kell megfizetni. Amennyiben azonban a kamatcsökkenés tartós marad, fokozatosan be fog épülni a kedvező hatás a kamatfizetésekbe.
Külön érdekesség, hogy az egészen látványos kamat- (és kamatfelár-)csökkenés úgy következik be, hogy a nagy nemzetközi hitelminősítők (S&P és Fitch) sorra figyelmeztették az országunkat, hogy fegyelmezettebb költségvetésre van szükség a leminősítés elkerülésére.
Miért kedvező mindez az átlagembernek is?
A 10 éves állampapír-kamatszint alapvetően határozza meg a lakossági és vállalati banki hitelek kamatszintjét is. Ma Magyarországon átlagjövedelemmel 6,3-6,5% közötti kamattal érhető el lakáshitel, míg személyi kölcsön valamivel 10% alatt. Tartósan alacsonyabb állampapír-kamatszintek esetén 2027 első negyedévére a lakáshitelkamatok 5,5-5,7% közé mérséklődhetnek, míg a személyi kölcsön kamatszintjei 9%-ra. Természetesen mindehhez az is szükséges, hogy a nemzetközi (például az USA és Irán közötti) feszültségek ne okozzanak recessziót, pénzügyi válságot a világban.
Az ország EU-elköteleződésének megjelenése, az euró bevezetésének terve egészen gyorsan és konkrétan rámutatott arra, hogy mennyibe kerül Magyarország különutas politikája az elmúlt években.












