Vigyázat, 10-15 ezer forintot bukhat évente az alapszámlával
Kinek, miért és hogyan éri meg az október közepétől minden bank által kötelezően biztosítandó alapszámla? És kinek nem? Itt a legfrissebb számlakörkép.
Kinek, miért és hogyan éri meg az október közepétől minden bank által kötelezően biztosítandó alapszámla? És kinek nem? Itt a legfrissebb számlakörkép.
Nem igaz, hogy csak a leggazdagabbaknak lehet saját bankáruk, az ajtók már úgy 20 millió forinttól nyílnak az ajtók. Megkérik az árát, de ha jól választunk, akkor megéri. De miért is?
Aki nyerni akar a hazai ingatlanlázon, megteheti, hogy ingatlanalapokba fekteti a pénzét. No de hogyan és mennyit lehet ezzel keresni?
Az európai bankok jobb helyzetben vannak, mint a megelőző vizsgálatkor. Az ellenőrzött hazai pénzintézetek is jól vizsgáztak júliusban. De mire jó ez az egész, és mi hasznunk abból, ha a bankok átmennek a stresszteszten?
Letarolták Budapestet a befektetési céllal lakást vásárlók, a felvételi ponthatárok közlése után megindult a harc az albérletekért. Minden további nélkül kiadhatók a lakások 6-7 százalékos hozammal, de mindjárt más a helyzet, ha az adózással és más költségekkel is számolunk.
Átmeneti pénzszűkében sem kell lemondanunk a kedvezményesen kínált last minute nyaralásról. Gyorsan is lehet hitelt szerezni a bankoknál, de nem árt alaposan végignézni az ajánlatokat. Egy 400 ezer forintos kölcsön esetén majdnem 90 ezer forintot is megspórolhatunk a jó választással.
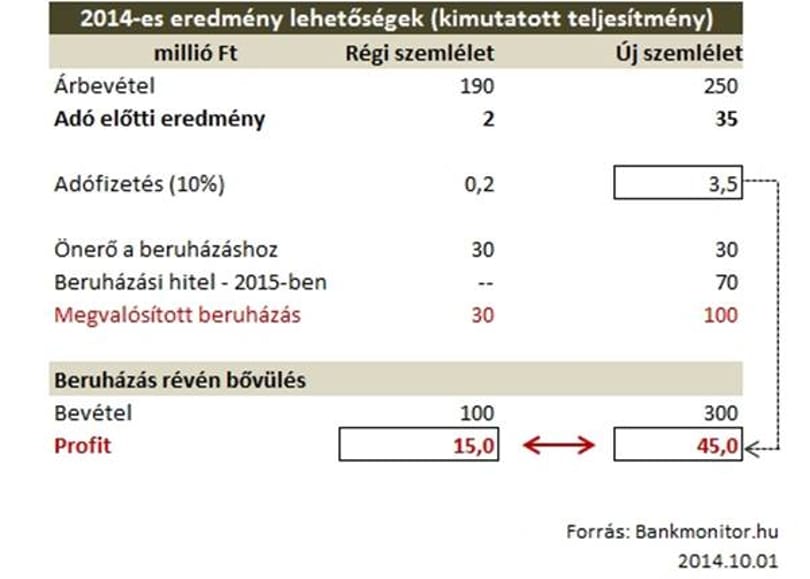
Konkrét példán keresztül mutatjuk be, hogyan léphet nagyságrendekkel előbbre egy cég, ha felülvizsgálja a korábbi adóoptimalizálási gyakorlatát.