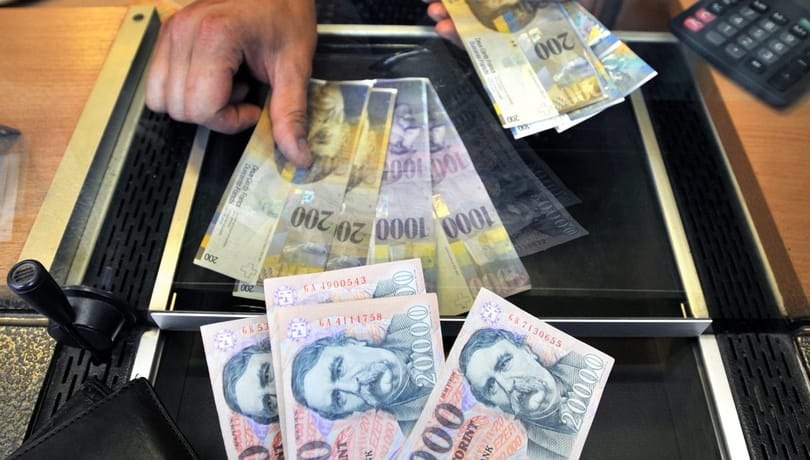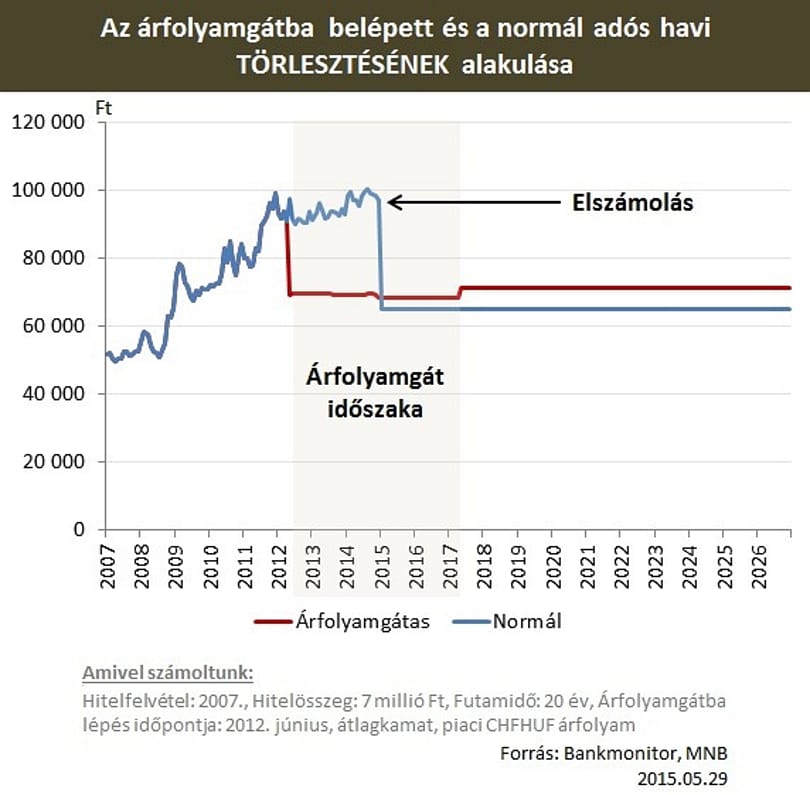
Most kiderül, ki járt jobban, az árfolyamgátas, vagy a normál hiteles
Sokan nem értik, mi történt valójában, most egy átlagos hitellel megmutatjuk. Az árfolyamgátasok terhelése egyenletesebb, de a kifizetett összegben csak minimálisat nyertek.

Sokan nem értik, mi történt valójában, most egy átlagos hitellel megmutatjuk. Az árfolyamgátasok terhelése egyenletesebb, de a kifizetett összegben csak minimálisat nyertek.
A magyar lakosság megtakarításai közel 21 ezermilliárd forintot tesznek ki, azaz mintha mindenki 2,7 évnyi fizetését tartaná megtakarításként. Bár első ránézésre ez nagyon soknak tűnhet, kiderült, hogy európai viszonylatban bőven van még hova fejlődnünk, hiszen míg egy magyar embernek átlagosan 2,1 millió forintos megtakarítása van, egy nyugat-európainál ugyanez 23,9 millió.
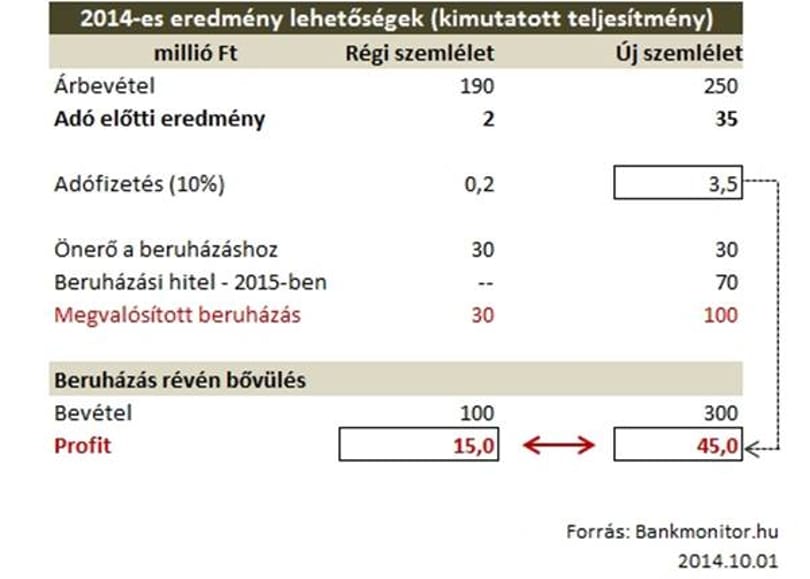
Hitelképesség és olcsó hitel, vagy minimalizált adófizetés? A Bankmonitor egy átlagos cégen keresztül bemutatja, hogy a különbség ugyanannál a cégnél éves szinten több tízmillió, vagy akár 100 millió forint pluszprofit lehet.
Elképesztő áremelkedés tapasztalható a lakáspiacon, az országos ingatlanárak úgy tűnik, a válság előtti szint közelébe emelkedtek. A budapesti panelek elképesztő módon, több mint harmadával, míg a téglalakások 10 százalékkal drágultak az elmúlt egy évben. A Bankmonitor kiszámolt több fontos paramétert, mikor jár jobban valaki, ha lakáshitelt vesz fel.
Az eddig megismerhető részletek alapján azt boncolgatjuk, hogy milyen változásokat hozhat az átlagos kis- és középvállalat életében az NHP+ megjelenése. Ténylegesen minden cég hitelt fog kapni?
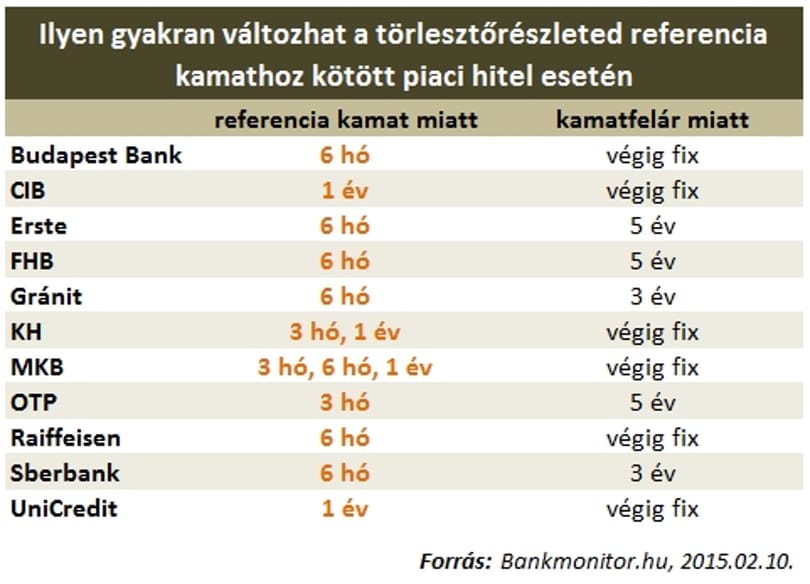
Február 1-je óta a fair szabályoknak megfelelő lakáshitelt vehetünk csak fel. Milyen változást hozott a törvénykezés a banki hitelkonstrukciókban? Mit jelent ez az adós számára? Olcsóbb vagy drágább hitelekre számíthatunk? Volt olyan bank, amelyik csökkentett a kamaton? Most már végig kiszámítható lesz a törlesztőrészlet? A leggyakoribb kérdések kapcsán a Bankmonitor megvizsgálta a megújult hitelajánlatokat.
A jegybanki hitel tavaly és idén is viszi a pálmát a kisvállalkozások körében, azonban nem mindenkinek hozzáférhető. A Bankmonitor összegyűjtötte, miken csúszhat el cége hitelkérelme, és megmutatja, hogy a Növekedési Hitelprogramon túl is van világ.
Idehaza az átlag ügyfél számára elérhető lakáshitel kamatszintje nemzetközi összehasonlításban még mindig szembetűnően magas. Egy 10 millió forintos kölcsönt 6 százalék körüli kamattal vehetünk fel, míg számos környező országban ennek feléért is hozzájuthatunk a kívánt összeghez. Ez havi szinten 16 ezer forintos többletkiadást jelent. A Bankmonitor utánajárt, hogy milyen tényezők határozzák meg az itthoni magasabb törlesztőrészleteket: a magasabb alapkamat, vagy a bankok által meghatározott magasabb kamatfelár?
Az elmúlt időszak legaktuálisabb kérdése a hitelekre járó visszatérítés, a jövőbeli fair banki szabályozás, valamint a devizahitelek kivezetésének mikéntje. Utóbbira, azaz a forintosításra vonatkozó menetrend is napvilágot látott a múlt héten. A temérdek információ sokak fejében okozhat képzavart, ami nem is csoda, hiszen még hozzáértőként is nehéz követni az eseményeket. A Bankmonitor igyekszik rendet vágni ebben a témában.
Ha eszközt venne, vagy kiállításra készül, most érdemes pályáznia, mert jövőre várhatóan nem lesz hasonló lehetőség.
Legyen szó devizaalapú lakáshitelről vagy autóhitelről, kiszámoltuk, hogy mekkora visszatérítésre számíthat egy átlagos hitelfelvevő a tisztességtelen egyoldalú kamatemelés és árfolyamrés alkalmazásából kifolyólag. Sorra vettük, mi a helyzet akkor, ha kedvezményes árfolyamon végtörlesztette devizahitelét, esetleg fizetési nehézségei miatt belépett az árfolyamgát rendszerébe, vagy ha nem élt az előbb említett lehetőségekkel és hitele törlesztése a mai napig a megszokott mederben folyik.
Konkrét példán keresztül mutatjuk be, hogyan léphet nagyságrendekkel előbbre egy cég, ha felülvizsgálja a korábbi adóoptimalizálási gyakorlatát.
Az idén az év első hét hónapjában közel 60 százalékkal, 124 milliárd forintra nőtt a lakosság által újonnan felvett lakáshitelek összege a tavalyihoz képest a Bankmonitor.hu hitelpiaci körképe szerint. Ugyanakkor nem kell attól tartani, hogy újból túlzottan eladósodik a magyar lakosság.
Az átlagember gyakran feltételezi, hogy a hirdetésekben szereplő nagyon vonzó hitelkamatot ő biztosan nem fogja megkapni, az kizárólag a kiváltságosok számára érhető el, vagy egyáltalán nem is létezik. A Bankmonitor.hu legfrissebb piacelemzésében annak járt utána, hogy a banki hirdetményekben szereplő kamattal szemben mit kaphatunk meg a valóságban, ha átlagfizetés mellett egy átlagos ingatlant szeretnénk megvásárolni hitellel. Egyáltalán megkapjuk a hitelt? Valós tapasztalatok a pénzügyek frontvonalából.
A számlacsomagok drágulása után a céges kártyahasználat költségei is brutálisan drágultak.
Kelet-Közép- vagy Dél-Európa lakossága jobban el van adósodva a magyarnál. Ahhoz, hogy legalább a régiós átlagot elérjük, a jelenlegi hitelek mellé minden jövedelemmel rendelkező magyarnak még 331 ezer forint kölcsönt kéne felvennie. Erre rövid távon nincs esély, pedig mostanság olcsón adósodhatunk el: már 5,3-7 százalékos kamatért lehet lakáshitelt felvenni. A devizahitelek azonban elijesztették a magyarokat a hitelfelvételtől, így miközben Európa más részein nőtt, nálunk az elmúlt 5 évben csökkent a hitelállomány.
Az év elején jött ki a hír arról, hogy 2014-től a munkáltató adómentes támogatást nyújthat az alkalmazottjának lakáshitel törlesztésére. A hír belobbantotta sokak fantáziáját: Lehetséges, hogy a 200 ezer forintos bérből ezután 150 ezret kap bérként és 75 ezret hiteltörlesztési támogatásként, mivel ez így olcsóbb a cégnek is?” A Bankmonitor utána járt és mutatja, mi az a forma, ami működőképes, és mi az, ami még ötletnek is rossz.
A magyarok többsége olyan devizahiteles mentőcsomagot támogatna, amely a valóban rászorulóknak, például a munkanélkülivé vált, fizetni nem képes adósoknak nyújtana speciális segítséget - derül ki a Bankmonitor.hu kutatásából.
Jelenleg Magyarországon magasabbak a lakáshitelek kamatai, mint a környező országokban: egy 10 millió forintos lakáshitel esetében 15-20 ezer forinttal magasabb lehet a havi törlesztőrészlet, mint egy hasonló összegű kölcsönnél Szlovákiában, Ausztriában vagy Németországban - derül ki a Bankmonitor.hu legfrissebb elemzéséből.
Az erőteljes kamatcsökkentésnek köszönhetően mára a forint alapon felvett lakáshitelek teljeshiteldíj-mutatója elérte a svájci frank alapú hitelek válságot megelőző, 2006-os szintjét - derül ki a Bankmonitor.hu legfrissebb elemzéséből.