Hatból egy lakásvásárló ússza meg hitelfelvétel nélkül
Óvatosabbak lettek az emberek, amikor hitelből vesznek lakást, de máshogy nem tudják megoldani a vásárlást.

Óvatosabbak lettek az emberek, amikor hitelből vesznek lakást, de máshogy nem tudják megoldani a vásárlást.
Októbertől az MNB szigorítja a lakáshitelek felvételét. A változások célja, hogy a lakosság a biztonságosabb hiteleket válassza. Ezek azonban drágábbak, így az átlagos hitelfelvevő alacsonyabb hitelösszeget érhet el októbertől. Mi és hogyan változik? Gyakorlati tudnivalók 9+1 pontban a Bankmonitor szakértőitől.
Októbertől lépnek életbe a lakáshitelezésre vonatkozó szigorúbb, egyben a kockázatok mérséklését célzó szabályok. A 10 évnél hosszabb időre vagy a teljes futamidőre fix törlesztőrészletű lakáshiteleknél a havi törlesztés a nettó jövedelem 50 vagy 60 százalékát érheti el, a többi lakáshitelnél 25-40 százalék lesz a korlát.
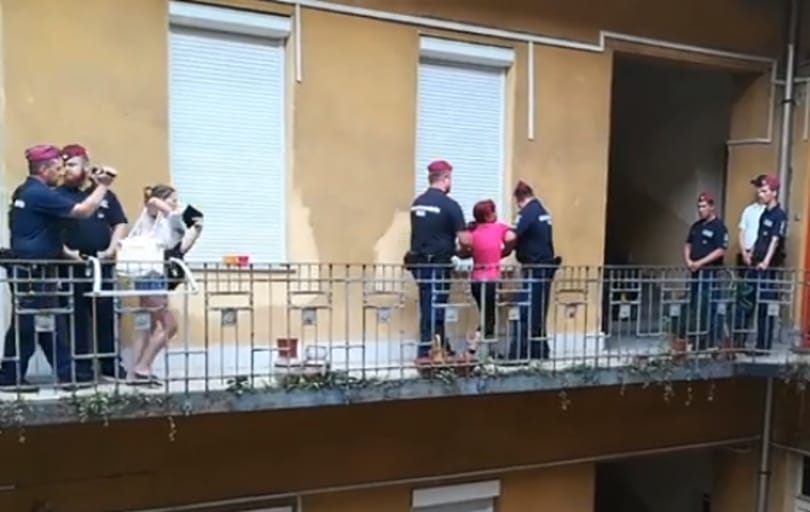
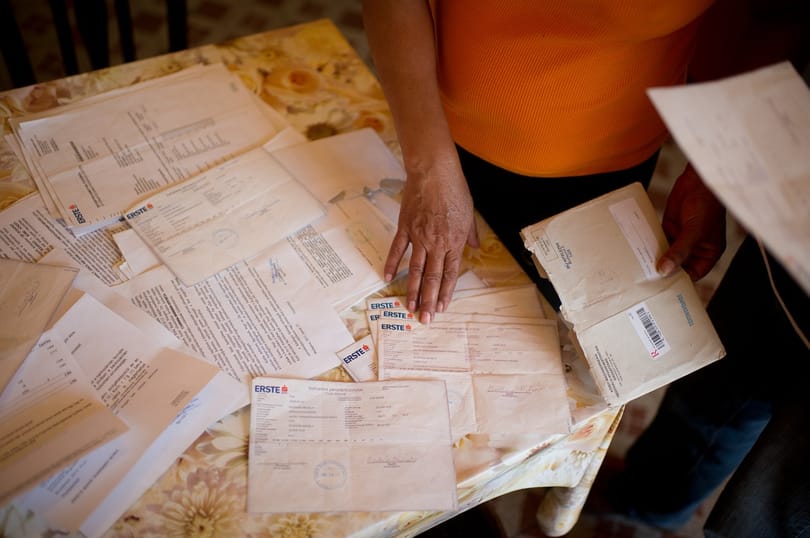
Egy nőt, aki a helyszínen készült felvételek szerint rosszul lett, a rendőröknek kellett kivinniük a lakásból.
Januárban a változó kamatozású lakáshitelek aránya a teljes piacon belül még 32 százalékos volt, majd hónapról hónapra csökkent, és júniusban már csak 16 százalékot tett ki. A fix kamatozásúak között viszont alaposan körül kell nézni; nem mindegy, hogy havi 65 vagy 85 ezer forint a törlesztő.
Az elmúlt másfél hónapban komolyabb sajtóvisszhangot kapott, hogy drágulnak a lakáshitelek. Kevés szó esett azonban arról, hogy konkrétan mennyivel lett drágább a törlesztés. A változó kamatozású konstrukciók, vagy a fix kamatozásúak drágultak nagyobb mértékben? És egyáltalán: most már drágák lettek a lakáshitelek?
A lakásárak elmúlt években bekövetkezett emelkedése miatt megkétszereződött a hitelből ingatlant vásárlók aránya, míg az átlagos közvetített hitelösszeg a 2016-ban tapasztalt 8,7 millió forintról az idei év első hat hónapja során 10,3 millió forintra emelkedett – derül ki az Otthon Centrum Hitel Center legfrissebb adataiból. A szakértők szerint érdemes a mostani kedvező hitelezési kondíciókat kihasználni lakásvásárlásra, hiszen a kamatok emelkedésnek indulhatnak.
Idén májusában csúcsot döntött a felvett lakáshitelek mennyisége Magyarországon. Kérdés ugyanakkor, hogy meddig tart ez a lendület, hiszen egyrészt megkezdődött a kamatok lassú emelkedése, illetve októbertől szigorúbb szabályok lépnek életbe. A szakértő szerint az átlagember nem annyira tájékozott, hogy tudatosan időzítse az ingatlanvásárlását.
A változó kamatozású hiteleknél érezhető a törlesztőrészletek emelkedése.
A forint megingásával párhuzamosan a hitelkamatok is növekedtek az elmúlt két hónapban. Mit jelent ez, tényleg drágák lettek a hitelek? Az attól függ, hogy milyen távlatban keressük a választ.
Ha az új szabályok szerint egy átlagfizetéssel 20 éves futamidőre veszünk fel kölcsönt és a kamatokat 10 évig rögzítsük, akkor akár 16-17 millió forintos lakáshitelt kaphatunk. Ha viszont a 20 éves futamidejű kölcsönünk törlesztőrészletét maximum öt évre szeretnénk fixálni, akkor egy átlagfizetéssel csak 10 millió forintos hitelre lehetünk jogosultak.
Történelmi mélypontra került a forint napi középárfolyama az euróval szemben, és nem tudni, hol a vég. A jegybank keddi ülése ezért a szokásosnál jóval izgalmasabbnak ígérkezik. De kell-e igazán aggódnunk az esés miatt?
Szigorít a jegybank az adósságfék-szabályokon, emiatt nagyobb biztonságban lesznek a lakáshitelt felvevő ügyfelek, és tágabb teret nyernek a kiszámítható törlesztőrészletű, fix kamatozású lakáskölcsönök.
Négy év alatt az átlagfizetés 42 százalékkal nőtt, a lakáshitelek átlagkamata pedig több mint 40 százalékkal 4,42 százalékra csökkent.
Sokan úgy gondolják, hogy ha felvették a lakáshitelt, azzal már révbe értek és onnantól nincs is egyéb dolguk vele, csak a terheket fizetni. Pedig számos lehetőség áll a hitelfelvétel után is az ügyfél rendelkezésére, amivel érdemes foglalkozni.
Mintegy millióan lehetnek a nem fizető adósok listáján, 2013 óta pedig 48 ezer lakást buktak el a hitelesek.
A cél a hírek szerint az, hogy a fix kamatozású, biztonságosabb hiteleket felvételét ösztönözzék a változó kamatozású kölcsönök helyett.
Minden megvizsgált bank lakáshitel-szerződési feltételeiben talált valami olyat az MNB, amely egy perben tisztességtelennek minősülhet. A bevásárlókártyákat kínáló boltok és az árubemutatón hitelt kínáló ügynökök is sok bajt okozhatnak.
Sokáig nem volt mozgás a fogyasztóbarát lakáshiteleknél, azonban júniusban már a bankok egy része nem tudott tovább várni és a hozamok emelkedését érvényesítette a hitelkamatokban. A legrosszabb esetben ez azt jelenti, hogy aki egy hónapot várt, az ugyanazért a hitelért 4-6%-kal fizethet ki havonta többet.
A mostaninál nyolcszor több lakáshitellel serkentené a gazdasági növekedést a jegybank, remélve, hogy nem lesz újabb adósságválság. Ám az ügyfelek egy része most is rizikós.