A nyugdíjkorhatár előtti, illetve rehabilitációs vagy rokkantsági ellátás igénylésekor számos feltételnek kell megfelelni. Az Adózóna összeszedte, hogy mik akadályozhatják az egyes járandóságok megállapítását.
Úgy fest, nem nyugszik bele a kormányzat, hogy talpon maradt néhány magánnyugdíjpénztár. Az Azénpénzem.hu információi szerint már eldőlt, hogy hiába várnak a kasszák a járadékszolgáltatással kapcsolatos jegybanki állásfoglalásra, nem lesz könnyítés. Sőt, a parlament előtt levő törvényjavaslat további szigorításokat tartalmaz. Ezen a téren is.
Még soha nem ígért az aktuális kormámy olyan kevés nyugdíjemelést, mint most tette azt Varga Mihály. A nyugdíjasok mélyen ki vannak bukva a 0,9 százalékos ajánlaton.
A most negyvenes éveiben járó szendvics-generáció 15-20 év múlva szorult helyzetbe kerülhet, hiszen amellett, hogy gyermekeit támogatja majd, részben a szüleiről is valószínűleg gondoskodnia kell. A nyugdíjcélú megtakarításoknál viszont szerencsére viszonylag aktív csoportnak számítanak a negyvenesek, de ez még nem lesz elég.
Editben, Péterben és Miklósban egyrészt az a közös, hogy betartják újévi fogadalmukat és idén többet és alaposabban foglalkoznak pénzügyeikkel. Mindhárman hosszú távra szóló döntést akarnak hozni, viszont teljesen különböző anyagi- és élethelyzetben vannak. Edit 37 éves, Péter 40, Miklós 46, mindegyikük nyugdíjcélú megtakarítást szeretne. Már megfutották a köröket arról is, hogy a három állami támogatású nyugdíj-előtakarékossági konstrukció közül melyiket válasszák, de maradtak még számukra nyitott kérdések.
Egy friss elemzés szerint a nyugdíjkiadások végül olyan nagyra hízhatnak, hogy elvesznek minden pénzt az oktatás és a többi közszolgáltatás elől. A problémát a társadalmak elöregedése jelenti. A nagyobb baj, hogy a kormányok elmulasztották a tendenciához igazítani nyugdíjrendszereiket.
Az önkéntes nyugdíjpénztárak a legnépszerűbb nyugdíjcélú megtakarítási formát jelentik hazánkban. Egyre több megtakarítónál merülhet fel tehát több gyakorlati kérdés: mit kell tennem, ha nyugdíjba mentem. Milyen formában lehet a nyugdíj-megtakarításhoz hozzáférni? Arról nem is beszélve, hogy lehetőség van-e a nyugdíjba vonulás után további adójóváírások érvényesítésére. Az alábbiakban minden kérdésre választ kapunk a Bankmonitor elemzéséből!
A magyar Josef Fritzl nem folytatott vérfertőző viszonyt áldozatával, "csak" megfosztotta nyugdíjától, és nyomorúságos körülmények között tartotta. Az idős nő, aki nyolc évig csak sejthette, hogy nappal van-e, vagy éjszaka, ma képtelen megszólalni, beszámíthatatlan állapotban van.
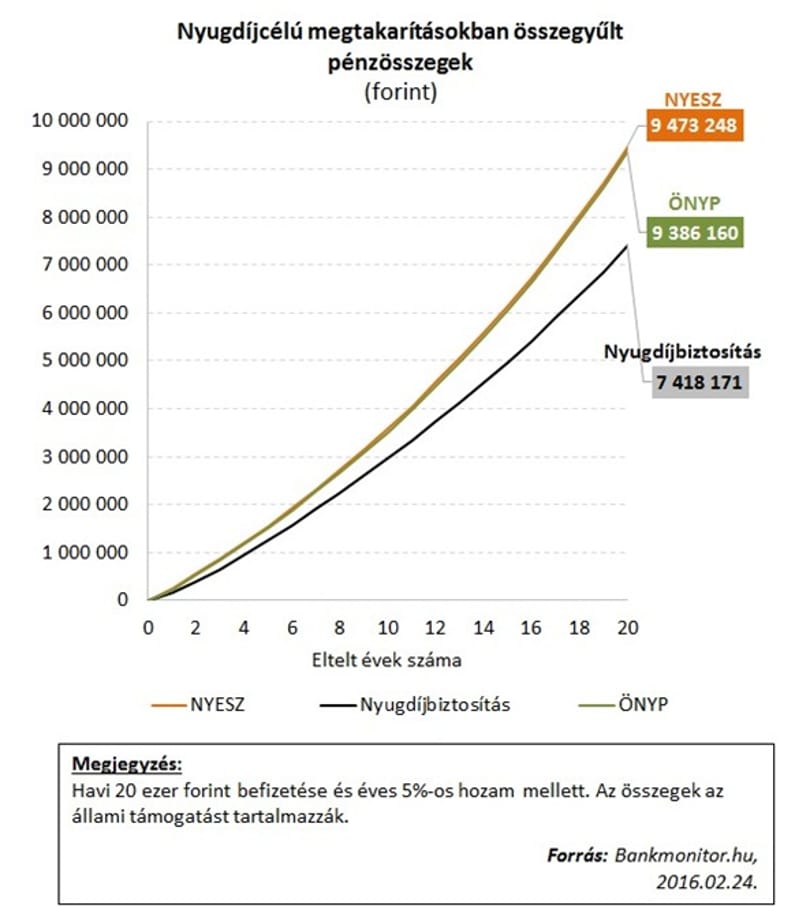
Ha csak az államra várunk, hogy nyugdíjunk legyen, fel fog kopni az állunk. De vajon a három célzott nyugdíjcélú befektetési lehetőség – önkéntes nyugdíjpénztár, NYESZ, nyugdíjbiztosítás – közül melyikkel járunk a legjobban? A Bankmonitor nem csak annak járt utána, hogy a nyugdíjba vonulás esetén melyik fizeti a legtöbbet, hanem annak is, hogy ha valakinek időközben pénzre lenne szüksége, melyik mennyit fizet. A két legfontosabb következtetés: 1. több mint kétmillió forinttal jár jobban, aki jól választ, 2. aki ezt elolvassa, annak valószínűleg eszébe sem fog jutni, hogy valaha is nyugdíjbiztosítást kössön.
Miközben a Fidesz egyes szereplői körül már korábban is felbukkant kigyúrt kopaszok izomból lenyomták a magyar demokráciát, a kormány megint kapott egy sallert az EU-tól egy régi, rendezetlen ügy miatt. Aztán érkezett egy újabb bizonyítvány, hogy a miénk a legnyomorgóbb országok egyike az EU-ban. De nem kell elkeseredni, ötletben nincs hiány nálunk: hallott már például az 1500 milliárd forintosra tervezett balatoni beruházásról? A hvg.hu gazdasági összefoglalója tippekkel.
Rokkantsági ellátásban részesülő személy a nyugdíjkorhatár betöltésekor választhat, hogy továbbra is ezt a járandóságát kéri, vagy inkább öregségi nyugdíjat. Milyen következményekkel jár a választás? Az Adózóna megmondja.
Évente több mint 10 milliárdot költ a kormány azokra az ukrán nyugdíjasokra, akik Magyarországról kapnak nyugdíjt. Ehhez csak egy magyarországi lakcím kell, 2010 óta pedig megháromszorozódott a magyar nyugdíjat kapó ukránok száma.
Ma is nagy különbség van az utolsó fizetés és az első nyugdíj között, de ez a különbség hamarosan hatalmas szintre nőhet. Érdemes most gondoskodni a jövőről és a kellemetlen meglepetéseket időben elkerülni.
Téved, aki azt hiszi, hogy a nyugdíjasoknak sokkal kevesebbre van igényük, mint az aktív korúaknak, az átlagnyugdíj mégis 20 százalékkal elmarad a fizetésektől. Ezt áthidalni csak előtakarékossággal lehet, lehetőség szerint olyan módon, hogy véletlenül se költhessük el a félretett pénzt a nyugdíjba lépésig. Mindössze ennyi kell ahhoz, hogy megtartsuk korábbi hobbijainkat, kikapcsolódási formáinkat.
Az öregségi nyugdíj átlagos összege 2015-ben 118 439 forint volt, ennél többet csak három megye és Budapest nyugdíjasai kaptak. Érdekes adat, hogy csaknem 32 ezer főnek külföldre utal ellátást a nyugdíjfolyósító.
Tartalmas pihenés, sok utazás, játék az unokákkal – a legtöbben ezt várjuk a nyugdíjas éveinktől. A valóság azonban keresztülhúzhatja a számításokat. Kevesen veszik figyelembe, hogy az átlagnyugdíj 2050-re a jelenlegi nyugdíj 79%-ra csökken, így a jövő nyugdíjasai egyre kisebb hányadát lesznek képesek kifizetni azoknak a termékeknek és szolgáltatásoknak, amelyeket ma még megengedhetnek maguknak.
Alaposan rávertek a sokat gyötört magánnyugdíjpénztárak (manyup) az önkéntesekre – derül ki az Azénpénzem.hu elemzéséből. Az önkéntes kasszák teljesítménye is elmarad a manyupok által elérttől.
Első, hogy érdemes egy önkéntes nyugdíjpénztárat nyitni, és ott pénzt gyűjteni, ezzel csökkenthető az állami nyugdíjtól való függés. A második, hogy időről időre érdemes egyeztetni, hogy jól szerepelnek-e az adatok az Országos Nyugdíjbiztosítási Főigazgatóságnál (ONYF). Egészen egyszerű a dolog, a Bankmonitor szakértői mutatják, hogyan kell ezt csinálni.
Bár nem a 2014-es rakétatempóban, de tavaly is combos növekedést mutattak a magánnyugdíjpénztárakban maradt nyugdíjszámlák. Az Azénpénzem.hu számításai szerint a magánnyugdíjpénztárakban a többségnek 5-8 százalékkal nőtt a vagyona.