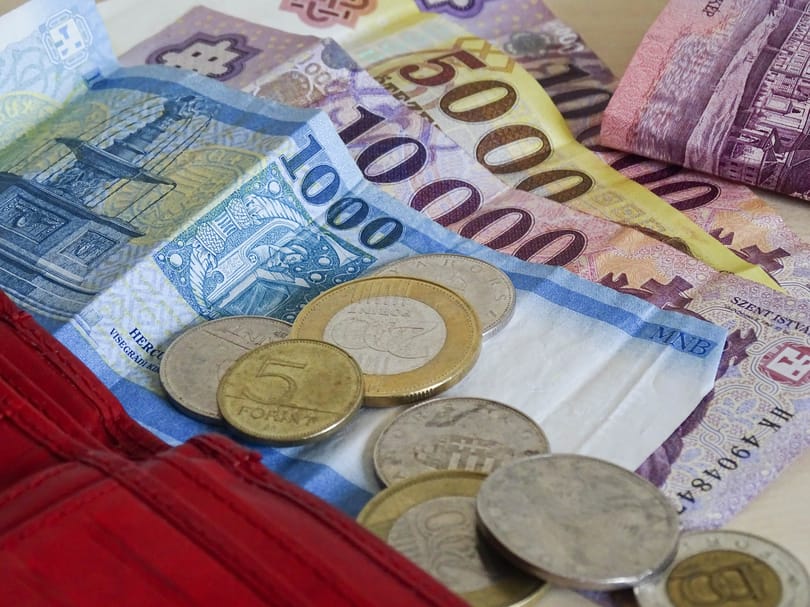
Egy év alatt 36 ezer forintjába került minden magyarnak a rengeteg készpénz
Már nem csak az idősebbek és a kisebb településen élők tartanak sok készpénzt.
Már nem csak az idősebbek és a kisebb településen élők tartanak sok készpénzt.
Egy szerda éjjel megjelent törvénytervezet alapján számos könnyítés életbe léphet a lakás-előtakarékossági szerződésekkel kapcsolatban. A tervezett változás több mindent érint, a Bankmonitor szakértői összeszedték a fontosabb pontokat.
A kérdés nem is olyan egyszerű, hiszen az ingatlanárak az elmúlt bő 4 évben rengeteget emelkedtek, a hitelkamatok is magasabbak. Ráadásul nem szabad megfeledkezni a magas inflációról sem. Ugyanakkor a hazai bérek is érdemben növekedtek az elmúlt években. De ténylegesen jobb helyzetben van egy átlagos hiteligénylő, mint az évtized elején?
Most júliusban rekordot döntött a magyar szabadfelhasználású fogyasztási hitelezés, amikor a lakosságnak nyújtott személyi hitelek összege elérte a 80,1 milliárdot. Ennek apropóján érdemes megvizsgálni milyen lehetősége van azoknak, akik most kívánnak személyi kölcsönt felvenni.
Hol érdemes házat venni Budapesten, vagy az agglomerációban? A vételár mellett az ingázás költségével is érdemes számolni. De az sem mindegy, hogy Budapest melyik részén, melyik kerületben fekszik a kérdéses ingatlan.
A KSH 2024. első negyedévi adatai alapján átlagos fizetés mellett nagyon nehezen lehet megvásárolni hitelből egy fővárosi lakást. Vagy nagyon sok önerőre lenne hozzá szükség, vagy csak nagyon pici garzonra lesz elég a rendelkezésre álló összeg. Sajnos vidéken sem sokkal jobb a helyzet, a vármegyeszékhelyeken sem egyszerű átlagbér mellett saját otthont vásárolni.
Több forrásból összesen 105 milliárd forint áramlott az önkéntes nyugdíjpénztári számlákra.
A Bankmonitor szerint a fizetésemelkedés és a kedvezőbb kamatkörnyezet miatt nagyot javultak a hiteligénylési lehetőségek.
Eltűnt a Z generáció a nyugdíjmegtakarítási piacról? Nem igazán sikerül rávenni a fiatalokat, hogy belépjenek az önkéntes nyugdíjpénztárakba, pedig ők nyerhetnék a legtöbbet ezzel a döntéssel. A kedvükért a Bankmonitor szakértői bemutatják, mennyi pénz múlik az időtényezőn a megtakarítások világában.
Tavaly Budapesten az átlagfizetés több mint felét kellett kifizetni egy 60 négyzetméteres lakás bérleti díjára. Érdekes módon ez a helyzet még egészen jónak tekinthető, 7-8 évvel ezelőtt akár a fővárosi átlagfizetés kétharmadát is felemésztette a lakbér.
Egy augusztus 5-én közzétett jogszabálytervezet értelmében valóban csökkentenék a lakástámogatásokhoz szükséges elvárt társadalombiztosítási jogviszony idejét a katások, átalányadózók és mezőgazdasági őstermelők esetében. Van azonban komoly meglepetés is a tervezetben.
Augusztus elsejétől az állam emelte a tranzakciós illetéket, vagyis a bankoknak emelt összegű adót kell fizetniük egyes megbízások után. Miközben mindenki azt vizsgálta, hogy a pénzintézetek hogyan terhelik át az új adót, meglepetésre egyes lakossági bankszámlák díja még csökken is a megváltozott adózási környezet miatt – vette észre a Bankmonitor.
A Bankmonitor új kalkulátorának segítségével most mindenki könnyedén megnézheti, hogy reálisan mennyi nyugdíjra számíthat a magyar államtól. A várakozások gyakran érdemben eltérnek a realitásoktól.
A Bankmonitor szakértőinek becslése szerint júniusban a szerződések volumene átlépte a 130 milliárd forintot és ezzel az első félévi lakáshitel-volumen már közel 10 százalékkal meg is haladja a 2023 egészében felvett lakáshitelek összegét.
Rossz hír: augusztus elsejétől 50%-kal, 4,5 ezrelékre nő a tranzakciós illeték, sőt, sajnos e különadó jellegű teher körét ki is szélesítik, és más pontokon is lesz illetékemelés. Emiatt első körben augusztustól, majd októbertől a sokat bankoló, illetve devizát (is) utaló-váltó kis- és középvállalkozások éves szinten milliókkal fizethetnek többet. Ráadásul várhatóan a saját számlás forint-deviza átváltásért is illetéket kell majd fizetni! Nézzük, hogyan változhatnak a főbb szabályok, illetve mit tanácsol a Bankmonitor kkv pénzügyekkel foglalkozó szakértője a cégek banki díjainak, költségeinek érdemi, akár 50-70%-os lefaragására.
A 2019. július és 2021. június között babaváróhitelt igénylő házaspárok jó hírt kaptak: számukra hosszabb idő áll rendelkezésre a baba érkezésére. Hány család érintett, illetve pénzügyileg hogyan hat rájuk a lehetőség? Ha mégsem jön a baba, érdemes lehet esetleg előtörleszteniük a hitelüket? A Bankmonitor szakértői megvizsgálták a szóba jöhető lehetőségeket.
Felbolydult a lakáshitelpiac, miután a június végével leköszönő kamatplafonnal párhuzamosan a legnagyobb bank rögtön élt a lehetőséggel, és megemelte lakáshitele kamatát. Az OTP Bank után várhatóan a többi pénzintézet is lépni fog, a kérdés csak az, hogy mikor. Így tehát érdemes azonnal cselekednie, aki eddig kivárt, esetleg arra apellált, hogy még lejjebb kúsznak a kamatok. Hol a legolcsóbb most a lakáshitel? Mire számíthatnak a lakásvásárlás, hiteligénylés előtt állók? Milyen költségtényezőket érdemes még figyelembe venni? Ezekre a kérdésekre válaszolnak a Bankmonitor szakértői.
Július 1-ével véget ért az önkéntes kamatplafon időszaka. Ezzel párhuzamosan az OTP Bank a kevésbé hitelképes ügyfelei számára a korábbi plafonérték fölé emelte lakáshitelének kamatát. A Bankmonitor szakértői szerint ez hamarosan kisebb lavinát indíthat el, vagyis az igénylők a jelenleginél magasabb költséggel juthatnak majd lakáshitelhez.
A magyar kormány 2024 elejétől 7,3%-os THM-et eredményező kamatplafon alkalmazását kezdeményezte a bankoknál az első félévre. Az időszak lejárt, a piaci kamatkörnyezet jelentősen változott és a legnagyobb bank, az OTP rögtön lépett is és markánsan megemeli a lakáshitelének kamatát. Mi történt? Miért? Hogyan hat mindez a hitelfelvevőkre? Megtörhet-e a lakáshitelfelvételi kedv?
A Bankmonitor a csok plusz kalkulátort 2024-ben használók és a rajta keresztül támogatott kölcsönt igénylők adatait vizsgálta. Alapvetően azt gondolhatják a magyarok, hogy nem lényeges ennél a hitelnél a bankválasztás, de ez hatalmas tévedés. Az egyes pénzintézeteknél például a bírálati idő jelentősen eltérő lehet. De akadnak más érdekességek is.