Kijött egy vészjósló szám: elképesztő módon eladósítják magukat a magyarok
Egy éve még csak a lakáshitelek 25 százalékánál haladta meg a kölcsönösszeg vételár 70 százalékát, ma már több mint egyharmadnál.

Egy éve még csak a lakáshitelek 25 százalékánál haladta meg a kölcsönösszeg vételár 70 százalékát, ma már több mint egyharmadnál.
2024 első negyedévéhez képest ez több mint 12 százalékos ugrás.
Egy törvényjavaslat alapján a bankok adófizetési kötelezettsége megemelkedhet 2026-ban. A Bankmonitor megvizsgálta, hogyan tudják ezt átterhelni ügyfeleikre a pénzintézetek.
A KSH adatai alapján 2024-ben 12,8 százalékkal emelkedtek a lakásárak, ennek ellenére jobb helyzetben lehetnek a lakásvásárlást tervezők, mint 2022-ben, vagy épp 2023-ban. Ez merész kijelentésnek tűnhet, de máris jön a magyarázat.
Idén márciusban rekordközeli összeget, 137 milliárd forintot helyeztek ki a pénzintézetek.
Az MNB legfrissebb, márciusi adatai alapján a bankok szó szerint öntötték a pénzt az ügyfeleknek, a személyi hitelek formájában kihelyezett összeg ugyanis átlépte a bűvös 90 milliárd forintot, ami óriási volument jelent a piacon.
Az elmúlt időszakban nagy visszhangot kapott Zsiday Viktor véleménye, miszerint a magyar nyugdíjrendszer hosszú távon fenntarthatatlan. Habár a magyar nyugdíjhelyzet a következő évtizedekben jelentősen nehezebbé válik, a teljes összeomlás valószínűleg nem fog bekövetkezni.
Gyakran tekintünk a német nyugdíjasokra mintaként, akik stabil anyagi körülmények között élvezhetik idős éveiket. Felmerül a kérdés: valóban ennyire gondtalan a helyzetük, és ha igen, mi ennek az oka?
Az MNB és a Bankszövetség megállapodása alapján az alapszámlának mindaddig elengedik a havi díját, amíg az infláció nem csökken három egymást követő hónapban 4 százalék alá. Ez a lépés jelenleg havi 1334 forint megtakarítást eredményezne. De mikor térhet vissza az infláció 4 százalék alá?
A Bankmonitor számolt egy sort, miután Nagy Márton azt mondta, lehet, hogy a 2024 végi díjak visszahozására kötelezik a bankokat.
A K&H Bank a mai napon bejelentette, hogy április elsejétől csatlakozik az 5 százalékos kamatplafonhoz. A feltételeknek megfelelő lakáshitelt akár 4,7 százalékos kamat mellett is elérhetik az érdeklődők a pénzintézetnél. 25 millió forintos hitelösszeg esetén 20 év alatt több, mint 1,6 millió forintot spórolhatnak az igénylők ezen kölcsönnel egy normál hitelhez képest.
Hankó Balázs bejelentette, hogy a kormány kiterjesztené a 30 év alatti anyák szja-mentességét. Eltörölnék az átlagbérre vonatkozó korlátot, illetve több édesanya lehetne jogosult a kedvezményre? De mégis mennyivel több pénz maradna az anyáknál, és azt mire lehetne felhasználni?
Az átlag- és a mediánnyugdíj is nagyobb mértékben nőtt januárban, mint a hivatalos 3,2 százalékos nyugdíjemelés. De még így sem kapnak túl magas juttatást az idősek.
A lakáspiac 2025-ben új kihívások elé állítja a vásárlókat. Az ingatlanárak emelkedése és a növekvő kereslet hatására az alku lehetősége egyre inkább beszűkül, különösen a fővárosban és a nagyobb vidéki városokban. A Duna House legfrissebb jelentése szerint a vevőknek egyre kevesebb mozgásterük marad az árak letörésére, ami gyorsabb döntéshozatalt és átgondoltabb finanszírozási stratégiát igényel. Milyen hatásai vannak ennek, és hogyan lehet kivédeni a hátrányokat?
A csed, gyed esetén nem kellene szja-t fizetni, a kettő és háromgyermekes anyák életük végéig mentesülnének a személyi jövedelemadó megfizetése alól. A Bankmonitor kiszámolta, ez mennyit hozhat a konyhára a családoknak.
A Magyar Nemzeti Bank (MNB) hitelezési felmérése alapján a megkérdezett hazai bankok 67%-a valamilyen formában szigorítana a lakáshitelek árjellegű feltételein, azaz drágítaná a lakáscélú kölcsönöket. De nem eszik ilyen forrón a kását, mennyire lehet reális egy komolyabb kamatemelés?
A 6 millió forintos kölcsönösszeg felvételéhez legalább nettó 250 ezer forintos jövedelemre lehet szükség.
Az állami támogatásnak köszönhetően kamatmentes Babaváró támogatást és munkáshitelt sokan fordítják hitelkiváltásra. Vajon ez jó döntés pénzügyileg? A Bankmonitor szakértői jártak utána a kérdésnek.
Az év első hónapjában is tovább emelkedik a személyi kölcsönök népszerűsége gépjárművásárlás esetén. A Bankmonitor adatai alapján több mint 20 ezer kalkuláció érkezett csak erre a hitelcélra. Mutatjuk a friss tendenciákat és a legjobb lehetőségeket.
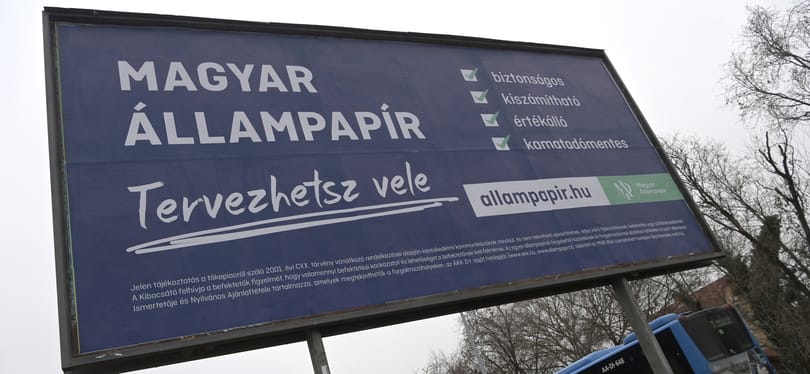
Az „őrület”, ahogy Nagy Márton gazdasági csúcsminiszter nevesítette a lakossági állampapír piacon kialakult helyzetet, nem az 1000 milliárd forint feletti kamatfizetésről szól (ez teljesíthető), hanem sokkal inkább arról, hogy a befektetők most az állampapírban tartott pénz jövőjéről (is) döntenek. Nem kisebb a tét, mint a teljes magyar államadósság 10%-a, ami kevesebb, mint 3 hónap alatt megmozdulhat. A kihívás nem kicsi, de kezelhető. Az alternatívák között azonban eddig egy érdemi lehetőség nem merült fel: egy új konstrukcióra lenne szükség a lakossági állampapír kínálatban, mely szemben a PMÁP-pal ténylegesen, valós időben, inflációhoz igazítja a kamatfizetést.