#Otthon Start hitel

Mit okozna, ha tényleg kivezetnék az Otthon Startot?

Számos hírt lehet hallani arról, hogy a kormány felülvizsgálja a lakástámogatási rendszert, ezen belül is az Otthon Start programot. Azt nem lehet tudni, hogy mi lesz a vizsgálat eredménye. A Bankmonitor szakértőinek véleménye szerint azonban a legdrasztikusabb lépésnek – a támogatás megszüntetésének, komoly szigorításának – jelentős hatása lenne a hitel- és lakáspiacra.

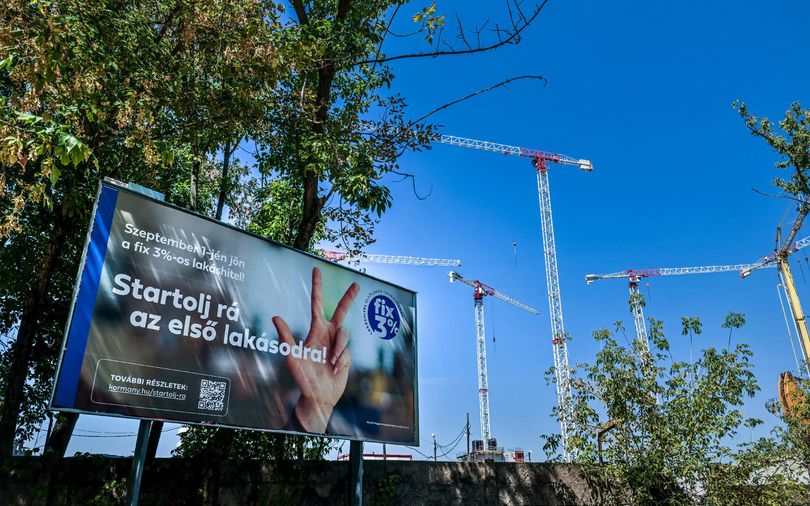
Nem csak NER-vállalkozókat sújt, hogy a kormány keresztbe feküdt az Otthon Start-fejlesztéseknek

Sok kisembernek is komoly dilemmát jelent, hogy a kormány visszavonta az Otthon Start-beruházások kiemelt státuszát és ávilágítja a projekteket. A még építési engedélyt sem kapott lakásokból sokat eladtak már, a vevők joggal bizonytalanodnak el. Mely projektek kaphatnak végül zöld lámpát? És mit tehetnek a vevők, akik már beszálltak pénzzel a befagyasztott projektekbe?


Mit jelent a gyakorlatban az, hogy az MNB kivezetné a támogatott hitelek kamatából a szorzót?

A Magyar Nemzeti Bank azt javasolja, hogy a kormány gondolja újra egyes támogatott hitelek kamatának árazását. Elsősorban az abban megtalálható szorzó tényező kivezetése lenne több szempontból is hasznos. Ha ezt a kormány megfogadja, akkor a támogatott kölcsönök, így az Otthon Start kamata is módosulna, ugyanakkor ez a kérés nem eredményezné azt, hogy az adósoknak többet kellene fizetniük a kérdéses kölcsön után. A Bankmonitor elemzése.


Budapesten már nem tud lakást vásárolni családi segítség nélkül egy átlagos magyar

Az MNB statisztikái alapján már nem tud család segítség, adóstárs nélkül egy 45 m2-es lakást megvenni egy átlagos magyar. Sőt, piaci hitelből még adóstárssal is nehezen megvalósítható ez az opció. Mi ennek az oka? Hogyan tudják mégis megoldani a magyarok álmaik otthonának megvásárlását? Mégis akkor mitől pörög ennyire a hitelpiac? A Bankmonitor elemzése.


Otthon Start: Nem a fiatalok önereje, hanem családjuk jövedelmi teherbírása számít igazán

Az MNB, illetve az OTP Bank új statisztikái is arra utalnak, hogy az Otthon Start Program jelentősen átrendezte a magyar lakáshitelpiacot, a korábbiaknál jóval több fiatal vett lakást – ilyen szempontból tehát elérte a kívánt eredményt a kormány újabb lakáshitelprogramja. Kérdés ugyanakkor, hogy a fiatalok mely csoportjai tudják igénybe venni az Otthon Startot, illetve az is, hogy milyen lakáspolitikai koncepcióba ágyazódik a program.


Fél év alatt eltűnhetett az Otthon Start kamatelőnyének a fele

Az MNB adatai alapján 2025. IV. negyedévében is tovább zajlott az ingatlanok drágulása. Országosan egy év alatt 23,54 százalékkal emelkedtek az árak, míg az előző negyedévhez képest 5,13 százalékos drágulást lehetett látni. Az Otthon Start bejelentése, azaz 2025 júliusa óta mintegy 10,69 százalékkal drágultak a hazai ingatlanok átlagosan. Ennél azért nagyobb az új támogatott hitel kamatelőnye. De mekkora további drágulás tudná teljes egészében eltüntetni a 3 százalékos támogatott hitel előnyét?