

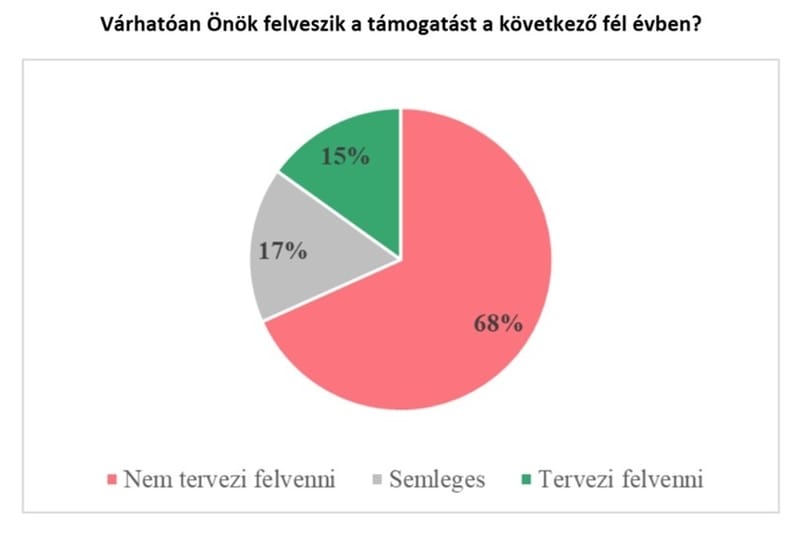
A közszférában dolgozók 15 százaléka élne a nekik belengetett otthonteremtési támogatással, 68 százalék viszont nem tervezi igénybe venni – derül ki a GKI ezerfős reprezentatív felméréséből, amelyben a válaszadók 17 százaléka semleges volt a kérdésben.
Orbán Viktor miniszterelnök július végén lengette be, hogy január 1-jétől jön az új lakhatási program a közszolgálatban dolgozók számára. A programról egyelőre csak annyit tudni, hogy az érintettek évi egymillió forintos hozzájárulást kapnának a lakáshitel-törlesztéshez vagy új lakáshitel önrészének kifizetéséhez, de a támogatás részleteit még nem dolgozták ki.
Nem tudni így egyelőre – emlékezetet a GKI Gazdaságkutató –, hogy a támogatásra tervez-e a kormányzat célzott keretet elkülöníteni a költségvetésben, ahogy az is kérdés, hogy cafeteriaként adható vagy igénylés esetén adandó juttatás lesz-e végül.
Ha a központi költségvetés valóban forrásokat allokál a programra, és nem a fenntartók (önkormányzatok, NEAK, KLIK stb.) hatáskörében lesz a döntés a támogatásról, akkor 595 ezer közszolgálati dolgozóval és 15 százalékos támogatás felvételi rátával számolva
közel 90 ezren élhetnek a támogatás nyújtotta előnyökkel.
A GKI szerint a konstrukció valóban rendkívül kedvező lehet a közszférában dolgozóknak, ám (bármikor megszüntethető) cafeteria jellege miatt új lakáshitelek esetén nehezen tervezhető vele a jövő. Érdemes tehát csak abban az esetben hitelfelvételhez folyamodni, amennyiben a támogatás nélkül is biztonsággal fedezhető a havi törlesztőrészlet.
GKI-felmérés
GKI Gazdaságkutató
Amennyiben a kormányzat ténylegesen forrásokat rendel a program mellé, és az állami alintézmények minden jogosult számára biztosítani tudják a juttatást, akkor a közel 90 ezer közszolgálati dolgozó támogatási igényének teljesítése (1 millió forint/fő juttatást feltételezve)
90 milliárd forintos kiadási többletet jelentene 2026-ban.
A program költségvetési hatása az új támogatást igénylők miatt évről évre nőhet.
A lakáspiaci következmények alapvetően attól függnek, hogy a közszférában dolgozók miként használják fel az évi 1 millió forintos támogatást. Ha a juttatást elsősorban meglévő hitelek törlesztésére fordítják, akkor a program inkább az érintett háztartások pénzügyi stabilitását erősíti, miközben az ingatlanpiaci hatása semleges marad. Ebben az esetben a konstrukció likviditást javító szerepet tölt be.
Amennyiben azonban a támogatás jelentős részben új hitelfelvételt és ezen keresztül lakásvásárlást ösztönöz, akkor a kereslet bővülése érzékelhető hatással lehet az ingatlanpiaci folyamatokra. Ez egyrészt hozzájárulhat a lakásforgalom élénküléséhez, másrészt mérsékelt áremelkedést is generálhat.
Összességében tehát a program hatása nem egyértelmű: a lakossági felhasználási minták határozzák meg, hogy inkább stabilizáló, likviditást javító szerepet játszik, vagy érdemben hozzájárul a lakásforgalom emelkedéséhez – írja a GKI.
https://hvg.hu/ingatlan/20250929_Otthon-start-ingatlan-aremelkedes












