Az inflációs helyzet kedvező – mondta Németh Dávid, a K&H bank vezető elemzője a bank gazdasági előrejelzéseit ismertető sajtótájékoztatón. A január–májusi időszakot tekintve az átlagos havi árváltozás a harmadik legkisebb érték 2002-ig visszatekintve. A forint árfolyamának erősödése fékezi az inflációt az importon keresztül. Az iráni háború által okozott globális költségsokkok azonban idővel várhatóan megjelennek a magyarországi árakban, az év végére 4 százalék fölötti értékeket láthatunk. Jövőre éves átlagban magasabb lehet a mutató, mint idén, a 2026-os adat akár 3 százalék alatt is lehet éves átlagban, köszönhetően az év eleji alacsony értékeknek.
Az euró bevezetéséhez szükséges maastrichti inflációs kritérium teljesítéséhez 12 havi gördülő átlagot kell nézni, a hazai adat jelenleg közelít ehhez, de el kell még érni és tartósan fenntartani.
A hamarosan hivatalba lépő Tisza-kormány által bejelentett eurócsatlakozási irány pozitív fejlemény a költségvetés számára, de fontos, hogy a közös deviza bevezetése megfelelő intézményi és gazdasági körülmények közt történjen – figyelmeztet Németh Dávid, a K&H Bank vezető elemzője. Arról is beszél, kell-e kiigazítás a költségvetési hiány kordában tartására.
Lesz némi gazdasági növekedés
A gazdaságban látszanak az élénkülés jelei, az ipar idén már pozitívan járulhat hozzá a gazdasági növekedéshez. Az adatok ugyanakkor arra utalnak, hogy az ipar jelenleg jelentős mértékben készletre termel. A növekedés motorja idén is a belső kereslet, a háztartások fogyasztása lesz. A kiskereskedelmi adatok az év eddigi részében nagyrészt jónak voltak mondhatók, a keresetek emelkedése további növekedést vetít előre.
A K&H az idei évre 1,5 százalékos gazdasági növekedést vár, jövőre 2,6 százalékot, 2027-re 3 százalékot.
A jövő nagy kérdése, hogy a magyar gazdaság termelékenysége képes lesz-e érdemben javulni – hosszú évek óta az uniós átlag 70 százaléka alatt ingadozik. Ugyanez a kérdés egyébként a régió többi országával kapcsolatban is él.
Költségvetési fegyelem kell
Nagy kérdés, hogy a Tisza-kormány milyen középtávú költségvetési pályát vázol fel. Az örökölt és bevezetni tervezett intézkedések jelentősen terhelik a kiadási oldalt,
a hitelminősítők őszig adtak időt az új kormánynak.
A költségvetési hiány jelenleg historikus összehasonlításban is magas, a kormány nyár végére ígért pótköltségvetést, a 2027-es büdzsé októberben készülhet el.
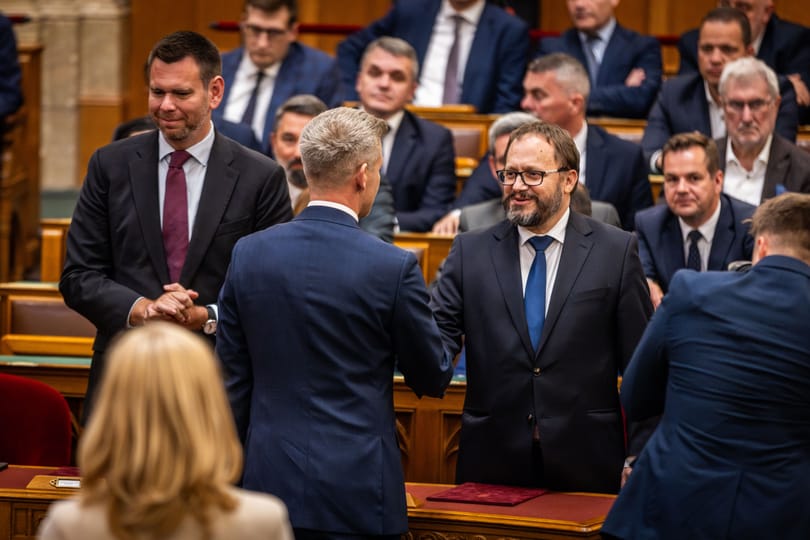
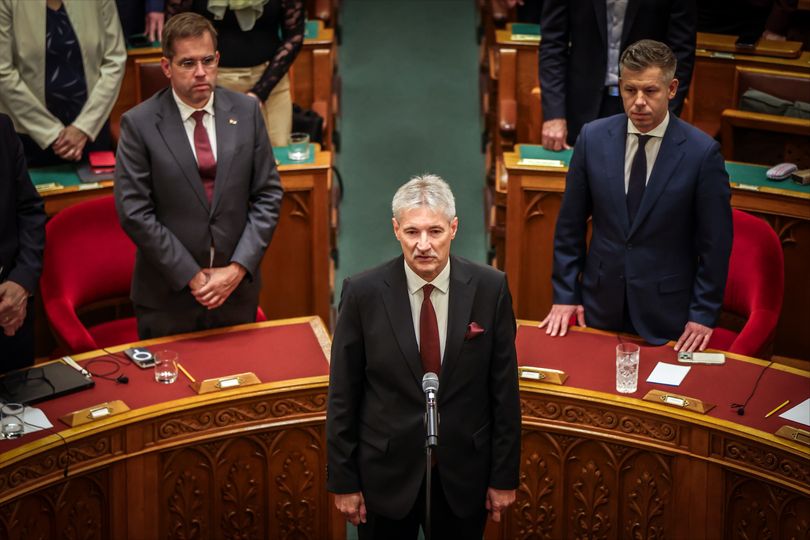
Magyar Péter miniszterelnök gratulál Kármán András pénzügyminiszternek a Tisza-kormány minisztereinek eskütételét követően, 2026. május 12-én
HVG / Cabrera Martin
Az eurócsatlakozást még nem árazták be
A dollár leértékelődésében lehet még újabb hullám, az amerikai elnök politikája inkább ebbe az irányba hat. A forint erősödésében a dollár leértékelődése is szerepet játszott, mindenesetre a forint a régiós devizákhoz képest is felülteljesítőnek számít.
A forint mellett jelentős pozíciók épültek ki, ami támogatja az árfolyamot. Ugyanakkor a piaci bizalom esetleges elvesztése eladási hullámmal járhatna, ami árfolyam-korrekcióval (gyengüléssel) járna.
A hazai kötvényhozamok mérséklődésében szerepet játszik a kormány elköteleződése az euró bevezetése mellett. Mindenesetre
az ötéves hozamok még mindig csak a régiós szintekre mérséklődtek, a piac tehát egyelőre nem azt árazza, hogy Magyarország 2031-ben már az eurózóna tagja lesz.
A magyar alapkamat jóval magasabb, mint a többi régiós országban, Németh Dávid továbbra is két 25 bázispontos kamatcsökkentést vár a nyári hónapokra. A továbbiakat az inflációs kilátások alakulása, a forint árfolyama, a globális költségsokkok és a globális kamatkörnyezet határozhatják meg.
A forint ereje és az ország kockázati felárának javulása indokolhatna egy kamatcsökkentést, de még ki kell derülnie, mindez mennyire tartós. Az iráni háború inflációs kockázatokat hordoz. Ha minden jól alakul, júniusban már kamatvágás jöhet.