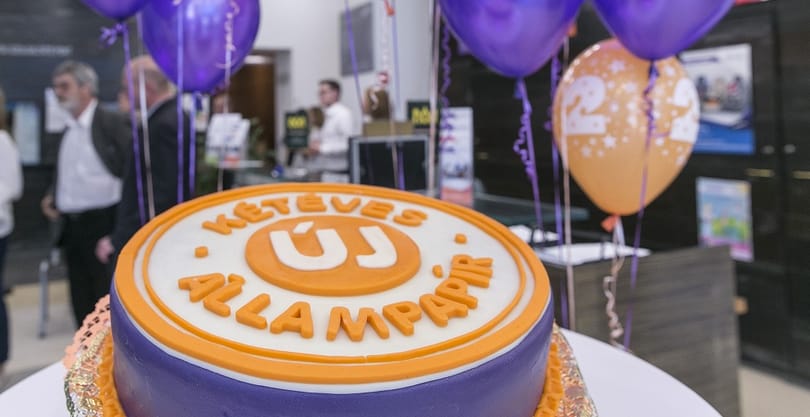
Kétéves lesz a csok 10+10, kiszámoltuk, hogy ki jár jól a kétszer tízmillióval
Nagy pluszt adhat az állami támogatás és a kamattámogatott hitel a nagycsaládosoknak, viszont tudni kell, hogy mik a korlátai.
Nagy pluszt adhat az állami támogatás és a kamattámogatott hitel a nagycsaládosoknak, viszont tudni kell, hogy mik a korlátai.
Hitelfelvételkor az egyik legfontosabb kérdés, hogy milyen kamatperiódusú kölcsönt választ az igénylő. Leegyszerűsítve, a kérdés az, hogy mi a fontosabb: a kockázat vagy a biztonság. Mindkettőnek ára van.
Igaz, a 10 százalék körüli hozamhoz kockázatot is kellett vállalni. Viszont aki biztonsági játékos volt idén, annak meg kell elégednie átlagosan 2,8 százalékos hozammal. Mutatjuk a legjobb pénztárakat.
Most rekordalacsony kamattal szerezhetnek a vállalkozások hitelt. Vajon meddig lesz ez még így? Mi történik, ha megugranak a kamatok? Mennyit ér meg a cégtulajdonos nyugalma, mikortól érdemes fixálni a hitel változó kamatát egy kis felárért cserébe?
A legolcsóbb személyi kölcsönök 10% alatti THM-mel elérhetők. A hitelfelvevőnek nem árt jól átgondolnia, mennyi áldozatot képes meghozni, mert a döntés nemcsak költségekkel, hanem kötöttségekkel is jár.
Lakáshitel felvételekor számos tényező befolyásolja, hogy melyik ajánlat lesz a befutó. Az sem mindegy, hogy az ügyfél hol veszi fel a kölcsönt, ugyanis a bankok és a lakástakarékok által kínált hitelek több ponton is eltérnek egymástól. Milyen előnyei és hátrányai vannak egyik és másik megoldásnak? Mutatjuk.
Akár évi 65 ezer forintot is meg lehet spórolni egy jól megválasztott számlacsomaggal. Ünnepek előtt nem is olyan rossz pénz, mégis sokan hagyják veszni.
A magánnyugdíjpénztárakban kicsivel több, mint 57 ezer tag van, számukra viszont folyamatosan ott lebeg a kérdés, hogy mit tegyenek: fizessék a tagi adományt és maradjanak, vagy lépjenek vissza az állami rendszerbe és vegyék fel a reálhozamukat? Mutatjuk a számokat.
Azt kevesen tagadnák, hogy a nyugdíjas évekre szükséges lenne megtakarítani, ám ennek számos akadálya van. Vannak, akik alacsony jövedelmük miatt nem képesek takarékoskodni, de sokszor még azok sem tesznek félre, akik megtehetnék. De miért nem?
A vállalkozóknál közelít az év végi zárás. Lehet, hogy a kevesebb fizetendő adóval rövid távon több marad a kasszában, ez azonban azzal járhat, hogy a vállalkozás nem lesz hitelképes, így beruházási lehetőségektől eshet el. 10 millió forint adó spórolással akár 50 millió forintot is lehet bukni hosszú távon, a Bankmonitor kiszámolta, hogyan.
Jól jön az a megtakarítás, amihez az ügyfél lakásvásárláskor nyúlhat. Tipikusan ilyen termék a lakástakarék is. De mire elég az ott összegyűjtött pénz és mennyi hitelt kell felvenni mellé, hogy lakás is legyen belőle? Országos körkép a Bankmonitortól.
Most olcsón lehet a bankoknál lakáshitelhez jutni. A legalacsonyabb 2,44%-os hitelkamat azonban megfelelő tervezéssel és ráfordítással akár le is nullázható. Egy konkrét példával bemutatjuk, hogyan.
A megyei kereseti adatok alapján 10 millió forintos lakáshitelt a legtöbben fel tudnának venni 20 évre, a kérdés csak az, hogy ebből egy helyben megvásárolható lakás mekkora része jön ki. Kiszámoltuk, mutatjuk.
Nemrégiben emelték meg a Széchenyi hitelek maximálisan igénybe vehető keretösszegét 50-ről 100 millió forintra. A maximális hitelösszegnél akár 11 millió forintot is lehet spórolni a kamatköltségen. A Bankmonitor számolt és összegyűjtötte a feltételeket.
Többféle módon is a támogatja az állam a lakáshoz jutást. Vásárlás előtt, vásárláskor és utána is van miből válogatni. Súlyos milliókról van szó, megéri az utánajárást.
A magyar lakosság döntő része elutasítja a kockázatos megtakarítási lehetőségeket. Viszont érdemi hozamot szeretne. Körkép a kockázatmentes befektetési lehetőségekről.
Örök dilemma, hogy ha a gyermek különköltözne, akkor azt miként tegye: albérletbe menjen vagy saját lakásba? Egy család példáját használva mutatjuk be, mit érdemes végiggondolni.
Az ember mindig kíváncsi arra, hogyan gyűlik a pénze, ami majd nyugdíj-kiegészítésként szolgál. A Bankmonitor bemutatja, miként ellenőrizhető, hogy milyen hozamot ért el a választott önkéntes pénztár, és arra is ad néhány tippet, hogy mire kell figyelni az összehasonlításnál.
Ahhoz, hogy valaki a legváratlanabb helyzetekben is talpon tudjon maradni anyagilag, elengedhetetlen, hogy egy biztonsági hálót építsen fel magának vésztartalék, vagyis 3-12 havi költéseinek megfelelő megtakarítás formájában. A következőkben néhány egyszerű tippet adunk ehhez.
A lakossági állampapírok vásárlói egyelőre még számíthatnak arra, hogy hozamot kapnak befektetésük után, de a diszkont kincstárjegyek már negatív hozammal keltek el – írja elemzésében a Bankmonitor.