Mit tudunk most a klímatörvény előkészítéséről, volt egyeztetés a civilekkel?
Várjuk, hogy társadalmi egyeztetésre bocsássák. A kormányzat korábban úgy nyilatkozott, hogy még az őszi parlamenti ülésszak alatt meg szeretnék vitatni, és a novemberi COP-ra időzítve el is fogadni. Ha viszont majd kikerül társadalmi egyeztetésre, nagyon fontos lenne, hogy mindenki – a gazdasági szereplők is – megragadja a lehetőséget a hozzászólásra, és erre hagyjanak időt is.
A civil klímatörvény-javaslatban hangsúlyos szerepet kap a finanszírozás, miért?
A megsemmisített régiben egy betű sem volt a klímaváltozás elleni fellépés pénzügyeiről, pedig kulcskérdés, hogy a fiskális politika (vagyis, hogy az állam miként „teremt” forrásokat és hogyan költi el ezeket) hogyan tudja a gazdaság üvegházhatású gázkibocsátásainak csökkentését támogatni. Persze tudjuk, hogy fegyelmezett költségvetési politikára van szükség a hiány féken tartása érdekében, de fontos, hogy a klímacélokra is kiszámítható módon, folyamatosan és egyre nagyobb mértékben költsön az állam. Kulcskérdés a pénzügypolitika is, hogy egyben mobilizálja a pénzügyi rendszert, a bankokat, a befektetési alapokat is a klímacélok teljesítése érdekében. Itt ugyanis jóval több forrás mozog, mint a költségvetésben, sokszor tízezer milliárdokról beszélünk – a magántőke mobilizálása nélkül nem képzelhető el a szükséges beruházási volumen elérése.
Mennyit kellene a klímasemlegességre költeni Magyarországnak?
Sokféle becslés kering, például vannak olyan modellezések, hogy nagyságrendileg 50 ezer milliárd forintnyi beruházásra lenne szükség 2050-ig.
De az egyes elemzések eltérnek sok részletben, például hogy a csak a klímasemlegességre vagy a klímasemlegességre és a klímaadaptációra együtt vonatkoznak, netán más zöld célokra is. Félrevezető azonban arról beszélni, hogy mennyibe kerül, mert a legtöbb ilyen célú beruházás munkahelyeket teremthet, segítheti a technológiacserét, a modernizációt, javíthatja a versenyképességet, az energiahatékonyságot, gazdasági növekedést generálhat, nem utolsó sorban élhetőbbé teheti a környezetet. Persze okosan kell csinálni, megtalálni az egyensúlyt a klímavédelem és a gazdaságfejlesztés között.
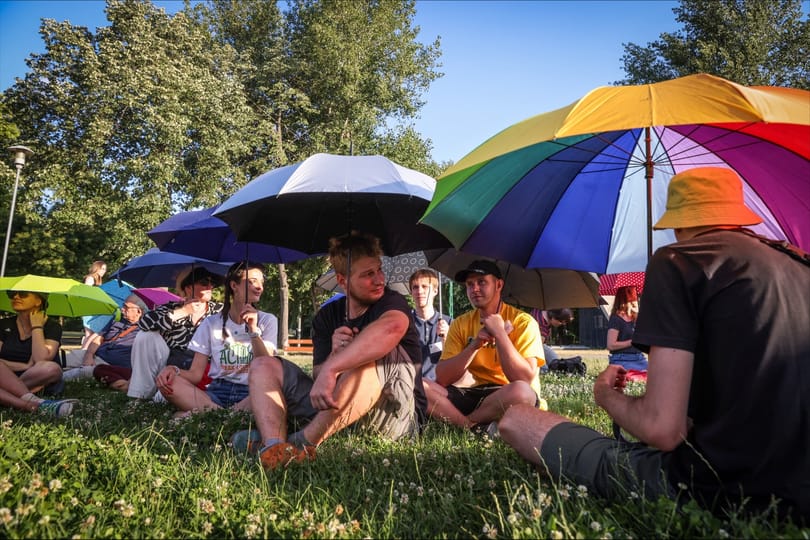
Minél több részt át tudnak emelni belőle, annál jobb lesz a minisztériumi szövegtervezet, állapította meg a klímapolitikáért felelős helyettes államtitkár a Városligetben szervezett figyelemfelkeltő akción.
Egy biztos: a mostaninál többet kellene rá költeni, és jól. Ehhez tudna megfelelő keretrendszert adni az új klímatörvény: kijelölhet felelősöket, intézményeket, lehetne gazdája például a klímavédelem pénzügyeinek is – ami eddig nem igazán volt. Megszabhatná, hogyan működjenek együtt a minisztériumok egymással és más állami szereplőkkel, illetve a civil szakmai szervezetekkel. A civil javaslatban az Éghajlatvédelmi Tanácsnak szánják ezt a szerepet, amiben több minisztérium is képviseltetné magát. Fontos lenne, hogy a most készülő törvény kifejezze – a civil javaslat meg is teszi –, hogy ebben igenis felelőssége van nemcsak az élő környezetért felelős, de minden más minisztériumnak is. Ezek koordinációját végezné az Éghajlatvédelmi Tanács, transzparens módon, és a kormányzat mellett a gazdasági, tudományos és civil szereplőket is bevonva.
A költségvetésnek nagyjából mekkora részét fordítjuk most a klímacélok teljesítésére?
A még az előző kormány által kidolgozott 2026-os költségvetési törvény előirányzatainak 6 százaléka volt zöld célokhoz köthető az akkori NGM saját besorolása szerint, de ennek csak egy része a szigorúan vett klímavédelem. Persze lehet mondani, hogy mennyit költöttünk klímaszempontból pozitív célokra, csakhogy közben ne feledjük, hogy negatív hatású költések is vannak, a fosszilis energiahordozók használatának támogatására is sok megy – elég csak rezsicsökkentésre vagy a pár hete bejelentett dízeltámogatásra gondolni –, amivel végső soron a klímavédelem és saját magunk ellen dolgozunk.
Milyen bevételeket lehet dedikáltan klímasemlegességre fordítani?
A civil klímatörvény szépen számba veszi: többek között az éghajlatvédelemre szánt központi vagy települési költségvetési előirányzatokat és bevételeket, európai uniós forrásokat, emissziós bevételeket, bírságokat, egyéb klímacélú pénzügyi forrásokat, az EKR-rendszerből érkező bevételeket.
Fontosabb azonban, hogy a civil koncepció dedikált külön intézményt is javasol, ami az évi költségvetéstől, az aktuálpolitikai céloktól elkülönítetten hosszabb távú perspektívában, transzparens módon külön kezelné ezeket a pénzeket. Ez lenne az Éghajlatvédelmi Alap. Az aszályvédelem, az energetikai korszerűsítés több éven, akár parlamenti ciklusokon átívelő folyamatét is hatékonyabb lehetne így végig vinni.
Gyura Gábor
HVG / Reviczky Zsolt
Szóba hozta a bankok, a befektetési szféra mozgósítását, ezt hogyan képzeljük el?
Például majdnem minden banknak van valamilyen zöldhitel-terméke, és az alapkezelők többségének is vannak már „zöld” befektetési alapjai, de ezekre eddig nem épített tudatosan a klímapolitika. A banki zöld hitelekkel például elő lehetne teremteni a klímavédelmi fejlesztéseket támogató pályázatokban elvárt önerőt – ugye most már hozzáférünk jelentős uniós forráshoz.
Csakhogy ehhez is kell kiszámíthatóság és folyamatosság, mert ha olyan gyorsan jönnek-mennek és változnak a pályázatok, mint az elmúlt időszakban, ahhoz nagyon nehezen tudnak hitelterméket fejleszteni a bankok.
Velük szemben milyen klímaelvárások vannak?
A bankokkal szemben uniós követelmény, hogy a klímakockázatok kezelésére átállási terveket kell készíteniük, a 2050-es klímasemlegességet figyelembe véve. A célokat tükröző stratégiát kell alkotniuk, aminek az üzleti tervben is érvényesülnie kell. Ezt itthon az MNB ellenőrzi majd.
Jelenleg az a faramuci helyzet van, hogy a bankoknak jóval komolyabbak ezek a kötelezettségeik, mint sok szektorban a reálgazdasági szereplőknek, amelyeknek nem kell klímatervet készíteniük, holott sokkal több üvegházhatású gázt bocsátanak ki.
Ez nagy kihívás a bankok számára: csak akkor tudnak klímaszempontból pozitív befektetéseket felmutatni, ha a vállalatok, vagy akár a háztartások végrehajtanak ilyen beruházásokat. A klímatörvény a reálgazdaság számára tudna erős iránymutatást adni, és akkor nem a bankoknak kellene aktívan keresniük a finanszírozható zöld beruházásokat, hanem fordítva: az ügyfelek keresnék a lehetőséget, hogy beruházhassanak például energiahatékonyságba.
Ha iránymutatásról beszélünk, hogyan ösztönözhetne az állam?
Az állam sokat tehet, de kérdés, hogy politikailag mi vállalható fel: például a civil javaslat tiszta átállási terv néven visszahozná azt, amit az EU-s omnibusz fenntarthatósági csomag kihúzott a szabályozási környezetből. Eredetileg az unióban 2050-es klímasemlegességi tervek kötelező elkészítését írták volna elő bizonyos középvállalati szinttől, de ezt a kötelezettséget visszavonták adminisztratív könnyítésre hivatkozva.
Persze ha Magyarország nemzeti szinten előírná a céges klímatervek készítését és végrehajtását a nagyobb vállalatok számára, az jelentene némi terhet, de ha az állam mellé tesz mondjuk tanácsadást, edukációt, és egyéb segítséget, máris „barátságosabb” lenne a dolog, miközben a cél fontosságát talán már kevesen vitatják.
Mekkora kockázatot jelent a pénzügyi stabilitásra, hogy egyre több faj hal ki? Hogy nézne ki egy természet inspirálta pénzügyi rendszer? Miként mérhető a biodiverzitás csökkenése, és a belőle fakadó pénzügyi kockázatok? Mennyivel kevesebb pénzt költünk a biodiverzitás helyreállítására, mint kellene? Hazai kutató ötletéből született az első könyv, amely összeköti a biodiverzitást és a pénzügyet.
Hiszen azt se feledjük, hogy egyetlen vállalkozás sem tudja kivonni magát a klímaváltozás és az ökológiai válság hatásai alól, vagyis saját jól felfogott érdekük, hogy tisztán lássanak, és el tudják elkerülni vagy csökkenteni a kockázatokat, Ez a versenyképességen is javíthat. De ha az állam mégsem áll bele, akkor is rengeteg puha eszközzel segítheti a klímapozitív beruházásokat: kedvezményes hitelek, garancia, biztosítások, tőkebefeketetés, adóelőny. És persze maga is költhet klímapozitív módon, zöld közbeszerzésekkel például – erről is szól a civil javaslat.
Most mekkora a kamatelőny a zöld hiteleknél?
Nagyjából fél százalékpont, mondjuk 7 helyett 6,5 százalék. Jelentős, de nem hoz fordulatot.
Viszont lehet rajta javítani kombinált finanszírozással, amikor egy részt a bank, egy részt az állam tesz bele, és akkor akár nulla százalékos kamatok is lehetnének úgy, hogy a banknak is és az államnak is megéri. Ugyanakkor érdemes észben tartani, hogy azok a vállalkozások, amelyek hitelesen zöldítenek, és így kézzel foghatóan csökkentik saját klímakockázati kitettségüket, idővel jóval könnyebben juthatnak finanszírozáshoz, akár kedvező finanszírozáshoz is, mint azok, amelyek nem. Ne feledjük, a bankok felé komoly elvárás van ilyen téren.
A bankokon kívül pedig ott vannak a befektetési alapok, amelyek hatalmas összegeket mozgatnak. Magyarországon már több mint 3500 milliárd forintnyi tőke van olyan ESG-alapokban, amelyek figyelembe vesznek környezetvédelmi, klímavédelmi szempontokat is, hiszen a magyar befektetők is egyre inkább keresik ezeket. De még itt is sok a teendő: ennek a tőkének a jelentős része az amerikai, nyugat-európai cégekhez áramlik. A hazai tőkepiacon még viszonylag szűk az ESG-szempontból könnyen értékelhető befektetési univerzum: kevesebb a megfelelő ESG-adat, ESG-minősítés és a hiteles vállalati klímaátállási terv. Az említett ESG-alapok top tíz befektetése között. ezért egyelőre kevés magyar értékpapírt találunk, ezen dolgozni kell. Lehetne változtatni: ha tovább fejlődik a nagyvállalatok fenntarthatósági teljesítménye és transzparenciája, a hazai megtakarítások nagyobb része hazai vállalatok finanszírozását is szolgálhatná. Persze kérdés, maguk a befektetők mennyire néznek ennek utána, pénzügyi kultúrában is kell javulni.
Mennyire néznek utána? Lenne igény zöld befektetési lehetőségekre?
Időről időre vannak piackutatások, melyek mutatják, hogy még alacsony a zöld befektetési lehetőségek ismerete, de a piac bővül, jó irányba halad. A civil javaslatban mindenesetre benne van a klímaváltozással kapcsolatos ismeretterjesztés, társadalmi érzékenyítés, amibe szerintem a pénzügyi kultúrát is bele kell érteni.
Például komoly kihasználatlan lehetőség rejlik az önkéntes nyugdíjpénztárakban.
A többségnek, akinek van ilyen megtakarítása, sokszor nincs is igazán tudomása arról, mi történik a pénzével, pedig lehet, hogy meggondolná, ha tudná, hogy egy része például fosszilisipari cégekbe vagy mondjuk dohányiparba „megy”. Ma még kicsi, de a fejlettebb piaci trendek alapján növekedhet a klímatudatosabb ügyfelek aránya, akinek ezek is számítanak a hozam mellett. Magyarországon jelenleg egy olyan nyugdíjpénztár portfolió van, amely figyelembe veszi az ESG-faktorokat. Tehát nemcsak a vállalati oldalon lehetne előrelendíteni a klímavédelem ügyét, de el lehetne mondani, hogy ha amúgy is szelektíven gyűjtöd a hulladékot, miért ne szelektálnál a befektetéseidnél is?
Ez elgondolkodtató, mert most már azt mondják, hogy nem unokáink vagy gyerekeink, hanem 30 évvel idősebb önmagunk elől éljük fel a bolygó erőforrásait. Tehát ilyen értelemben kétszeres hasznot is hozhatna például a tudatosabb nyugdíjmegtakarítás.
Igen, többen is mondhatnák, hogy legalább az én pénzemet arra használják, hogy élhetőbb, fenntarthatóbb legyen az ország, mire megöregszem, vagy legalább ne környezetszennyező szereplőket finanszírozzanak belőle, hanem például a körkörös gazdaságban érdekelteket. Az, hogy még csak egyetlen nyugdíjpénztár van itthon, ahol ilyen opció választható – igaz öt éve még egy sem volt –, felveti a kérdést, hogyan tudnánk itt előrelépni. Vannak például olyan országok, ahol a szabályozás maga is elvárja a fenntarthatósági szempontok beépítését a nyugdíj-előtakarékosságba.
Ez kreatív ötlet: viszonylag kis beavatkozással komoly hatást lehetne elérni a klímavédelemben, tud még hasonlót?
Az adórendszerben sokkal több potenciál van, mint amit most kihasználunk. A tao-törvényben például az év eleje óta ott a lehetőség társasági adókedvezményt érvényesíteni adaptációs beruházásokra, környezeti károk felszámolására, a biológiai sokféleség, az ökoszisztéma védelmét vagy visszaállítását szolgáló, természetalapú, akár vízmegtartást is szolgáló beruházásokra is – ne feledjük a vízhiányos idei nyarat, és a kormány által kijelölt új vízügyi irányt sem. A beruházás nagyságától és minőségétől függően az elszámolható költségek jelentős részére, bizonyos esetekben akár 100 százalékára is igénybe vehető adókedvezmény – ezzel rengeteg környezetileg értékes beruházás megtérülése javulhatna érdemben. Jelenleg sajnos kevés a vállalati zöld beruházási kereslet Magyarországon, de ha többen tudnak erről az adókedvezményről, és igénybe is veszik, az javíthat ezen az arányon.
Nyitókép: Shutterstock