
Magyarországon a legismertebb és kétségtelenül a legolcsóbb finanszírozási forrást a banki hitelek jelentik. Az elmúlt időszak támogatott vállalkozói hiteldömpingje sajnos véget ért: a Növekedési Hitelnek búcsút kellett mondanunk, a Széchenyi Hitelek pedig 2021. július 1-től megváltozott formában érhetők el.
Mindkét finanszírozási konstrukciót igénybe lehetett venni tranzakciós hitelekhez, azonban eddig a Növekedési Hitel vitte a pálmát, mivel a Széchenyi Hitellel szemben ott nem volt kötelező biztosítéki elem a tulajdonosi kezességvállalás. Most azonban marad a Széchenyi Hitel, ami rendkívül jó lehetőség a maga 0,5 százalékon fixált kamatozásával, viszont a tulajdonosi kezességvállalás itt kötelező.
Mit jelent a gyakorlatban a tulajdonosi kezességvállalás?
A biztosítékok körébe tartozik a tulajdonosi kezességvállalás, mint az egyik legmegosztóbb banki kérés a hiteligénylők körében. Az újdonsült tulajdonos ezzel tesz tanúbizonyságot arról, hogy ő maga is ténylegesen hisz a cég későbbi sikerességében. Gyakorlati jelentőséggel ezen felül nem igen bír a bankok szemében a kezességvállalás, hiszen annak érvényesítése egy hosszadalmas és drága jogi procedúra, bizonytalan térülési lehetőséggel a folyamat végén. Ha baj van, sokkal inkább törekednek más eszközök alkalmazására, mint például a hitel életben tartását támogató futamidő-hosszabbítás, a törlesztés átütemezés vagy átmeneti szüneteltetése.
Banki hitel tulajdonosi kezesség nélkül
Ha nem vállaljuk be Széchenyi Hitel kötelező kezességvállalását, akkor maradnak a piaci kamatozású hitelek, melyek 3-5%-os kamatozás mellett már megszerezhetőek. Az árazás persze attól is függ, hogy mekkora az igényelt hitel, mennyi önerőt tudunk és akarunk előteremteni, illetve milyen biztosítékok állnak rendelkezésünkre. Fontos szempont továbbá, hogy a kamatot szeretnénk-e fixálni. A fixálás magasabb kamatszintet, ám nagyobb biztonságot jelent.
Gondoljunk csak a most meglódult inflációra. Az év eleji 3%-os várakozásokkal ellentétben már 5% felett járunk, és a várakozások is az emelkedés felé mutatnak, legalábbis középtávon. A növekvő infláció maga után vonja az alapkamat, illetve a BUBOR emelkedését is. A kivásárlás hitelezésénél szokásos 6 -7 éves hitelfutamidő alatt sok minden történhet, ahogy azt az elmúlt időkben is megélhettük.
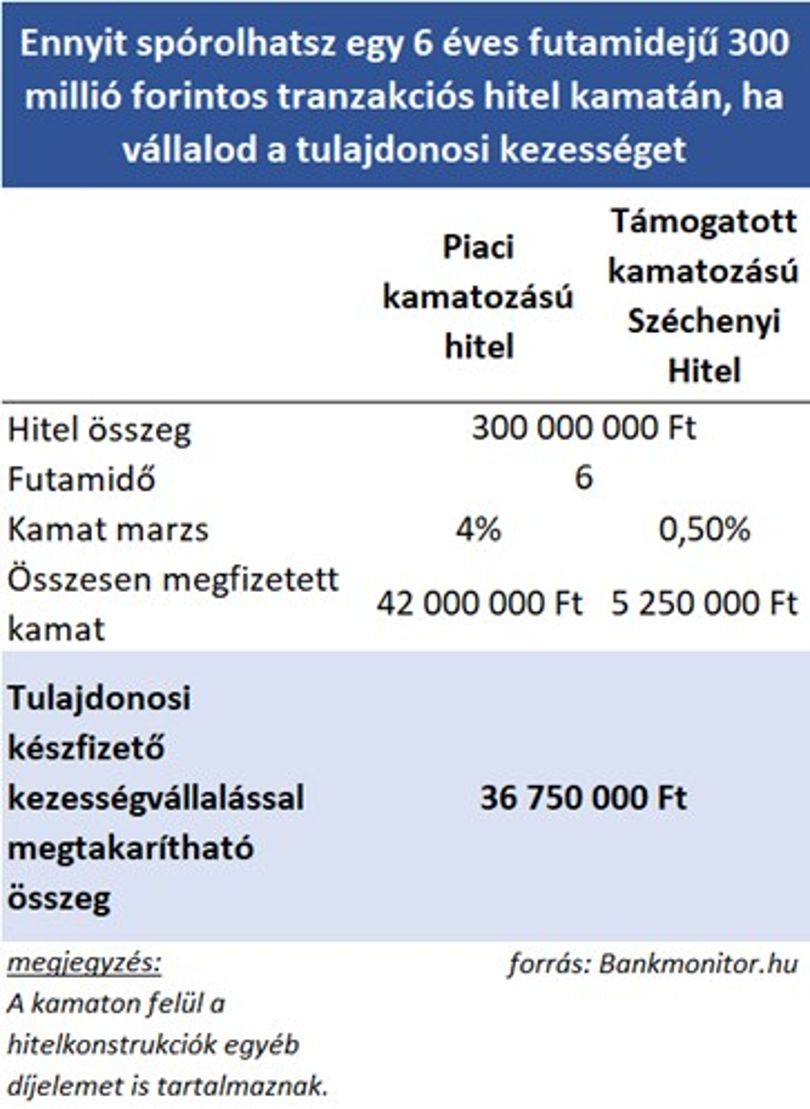
Mutatjuk a matematikát, hogy mennyit jelenthet megtakarításban, ha feladjuk „elveinket” és a min. 3-5%-os piaci kamatszint helyett a kezességvállalással járó Széchenyi Hitel mellett tesszük le a voksunkat.
Mi kell ahhoz, hogy a bankok meghitelezzenek egy tranzakciót?
Az új tulajdonos(ok) rendelkezzen(ek) minden kompetenciával, ami a cég zavartalan (legalább hasonló eredményességi szinttel) működését tudja biztosítani. Nem ritka ezért, hogy nem egy, hanem egy jól összeszokott menedzsment csapat áll össze a kivásárlásra.
A leglényegesebb szempont, hogy a társaság által elért és a jövőben elérhető eredmény/profit, fedezni tudja a hitel tőke és kamatfizetési kötelezettségét. Itt nagyon fontos lehet, hogy a cég ne csak egy része, hanem a 100%-a kerüljön kivásárlásra, hiszen így a teljes eredmény beszámítható, ellenkező esetben csak a tulajdoni hányadnak megfelelő része, ami nyilván úgy kisebb hitelösszeg felvételt tesz csak lehetővé.












