
Jókora lakóparkot épít Csányi Sándor családi vagyonkezelő alapítványa
A budapesti projekttel nemcsak a lakáshiányt akarják orvosolni, hanem a szűkös kollégiumi férőhelyek problémáját is.
Az Otthon Start hitellel a kormány a korábban kizárt csoportok felé nyitott, a várt roham pedig meg is indult a bankok felé. A kedvezményes hitel már nemcsak fiatal házasoknak és gyermeket vállalóknak szól, hanem azoknak is, akik egyedül vagy negyven felett próbálnak lakáshoz jutni.

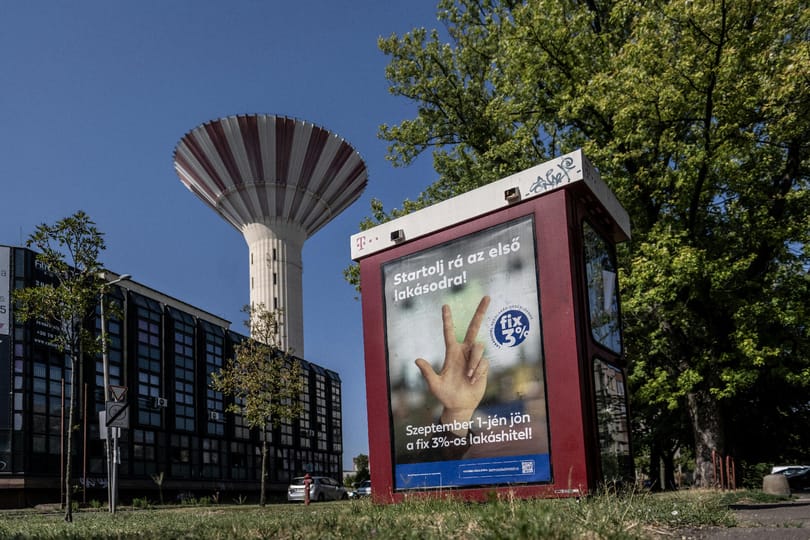
Váratlanul új irányt vett a lakáspolitika: miután a kormány kivezette a csokot (családi otthonteremtési kedvezmény), majd a korábbinál jóval szűkebbre szabta a csok pluszt, szeptemberben új programmal próbálta újraindítani a lakáshitelezést és azon keresztül felpörgetni az ingatlanpiacot. Az Otthon Start a a korábbi támogatásoktól eltérően nem családpolitikai, hanem hitelpiaci eszköz. A konstrukció fix 3 százalékos kamatot kínál legfeljebb 50 millió forintos hitelösszegig, miközben a piaci lakáshitelek jellemzően 7 százalék körül mozognak. Úgy tűnik, az új lehetőség elég volt ahhoz, hogy felrázza a hónapok óta dermedt piacot.
Az OTP Banknál „a program indulását megelőzően több ezer ügyfél érdeklődött bankfiókokban vagy telefonos ügyfélszolgálaton, a program indulásának első napján pedig több száz előbírálat történt, és a befogadások száma napról napra dinamikusan növekszik. Ezzel egyidejűleg naponta több ezer ügyfél keresi fel a bank honlapját, hogy megismerje a feltételeket” – közölte lapunkkal a bank. Az Erste Bank szerint is „óriási a kereslet”: szeptemberben négyszer annyi lakáshitel-igénylés futott be, mint az előző hónapok átlagában, a K&H Bank „rendkívül intenzív és sikeres” időszakról számolt be, az MBH Bank pedig megnövelt ügyintézői létszámmal és hosszabb nyitvatartással szolgálta ki a rohamot. A Raiffeisen Bank tájékoztatása szerint „a korábbi hónapokhoz képest szeptemberben több mint háromszoros igénylésszám érkezett, és egyelőre nem érződik jelentősebb lassulás”. A CIB Banknál a termék bejelentésekor érezhető nagy érdeklődést egy megfontoltabb, de határozott felfutás követte, az igénylések száma folyamatosan nő. A hitel iránt rendkívül erős, nem csökkenő érdeklődést tapasztalnak a Gránit Banknál. Ebben minden bizonnyal szerepet játszik, hogy a pénzintézet 2,85 százalékos akciós kamattal kínálja a terméket.
A budapesti projekttel nemcsak a lakáshiányt akarják orvosolni, hanem a szűkös kollégiumi férőhelyek problémáját is.
Az érdeklődés intenzitása önmagában is jelzi, mekkora feszültség gyűlt fel a lakáspiacon az elmúlt években: a magas kamatok és a bizonytalan kilátások miatt sokan halogatták a vásárlást, az új, támogatott konstrukció viszont egyfajta reményt kínál. A remény pedig fontos összetevő lehet, a mostani hullámot vélhetően nemcsak a kedvezményes kamat, hanem az a pszichológiai tényező is hajtja, hogy a programot sokan az utolsó komoly esélyként érzékelik saját lakáshoz jutásukra. A korábbi állami támogatások szigorúan megszabták, kik és milyen célra kaphatnak segítséget – a csok és a Babaváró gyakorlatilag kizárta az egyedülállókat és a negyven év felettieket.
Az OTP-nél a kérelmek fele egyedülállóktól érkezik, a kérelmezők 80 százaléka 40 év alatti. Az MBH-nál az ügyfelek fele adóstárs nélkül vág bele, átlagéletkoruk 36 év, az átlagos hitelösszeg 33 millió forint Budapesten 38, vidéken 31 millió, az ingatlanok átlagos értéke 43 millió forint, a futamidő pedig átlagosan 23 év. Az Ersténél a hitelfelvevők átlagéletkora 35 év, a K&H-nál az ügyfelek háromnegyede 40 év alatti, míg a Raiffeisen főként a 26-35 éves korosztályban lát erős aktivitást, de náluk is nő az idősebb igénylők aránya. A CIB Banknál nembeli eltérés nem jellemző, az átlagéletkor 35 év körül alakul, a pénzintézet tapasztalatai szerint az ügyfelek széles korosztályból érkeznek. A Gránit beszámolója szerint a tipikus hiteligénylők harmincas éveikben járó, családos vagy családalapítás előtt álló párok, illetve házaspárok. Sokan, a már nagykorú gyermekük számára vásárolnának lakást, emellett az egyetemisták és szüleik köréből is rendkívül erős az érdeklődés.
Az állami hitelprogram indulása előtt nagyobb keresletet generált, mint indulása után. Az első hetekben pedig nagy volt a kapkodás mind eladói, mind vevői oldalon. Októberben a helyzet normalizálódott, de a piac forró, és akadnak trükköző eladók – a vevőknek felkészültnek, megfontoltnak, ugyanakkor gyorsnak érdemes lenniük.
Az OTP Banknál például a befogadott ügyletek döntő része önálló Otthon Start hitel, és mindössze 10 százalék kombinálja csok plusszal, ahogyan az Erste Banknál is jellemzően egyedül veszik fel a kölcsönt, „ötből egy ügylethez” kapcsolódik csak más konstrukció. A K&H-nál az ügyfelek az illetékkedvezmény miatt élnek a csok plusz kombinációjával, amíg MBH Banknál „számottevő azok száma”, akik Babaváróval vagy piaci lakáshitellel együtt igénylik. A Raiffeisennél szintén a csok plusz a leggyakoribb kiegészítés, de ott is előfordul, hogy kisebb piaci hitellel pótolják az önerőt. A CIB kiemelte, hogy van lehetőség a támogatott termékek, például a csok plusz és az Otthon Start kombinálására. Náluk a hitelösszegek általában magasabbak a piaci hiteleknél, mivel az ügyfelek igyekeznek a szükséges összeg minél nagyobb részét támogatott konstrukcióból fedezni.
A földrajzi megoszlásban is kirajzolódik egyfajta tendencia. Az Erste szerint a legtöbb Otthon Start lakáshitelt Budapesten és Pest vármegyében igényelték, a harmadik helyen a nyugat-magyarországi régió áll. A K&H adatai szerint a fővárosból és a megyeszékhelyekről érkező igények adják a kérelmek több mint felét, míg az OTP országosan egyenletes eloszlást lát. A Raiffeisen azt közölte, hogy „az igénylések hasonló arányban érkeznek Budapestről, megyei jogú városokból és vidéki településekről”. A legtöbben használt lakást vásárolnak: az MBH-nál 91 százalék ez az arány, a K&H is „jóval nagyobb lakásvásárlási arányról” számolt be, és a Raiffeisennél is a lakások dominálnak a családi házakkal szemben. Az OTP-nél a kérelmek 60 százaléka lakásra, 40 százaléka házra irányul, ami már önmagában mutatja, hogy az építkezési célú hitelfelvétel jelenleg marginális. A Gránit Banknál a jellemző hitelösszeg 42 millió forint feletti. A legkeresettebb települések Budapest és annak agglomerációja, illetve a megyei jogú városok és egyaránt van érdeklődés a panel és társasházi lakásokra, valamint a házakra.

Ez nem meglepő a négyzetméterár-korlát miatt: a program feltételei inkább a használt piacra szabottak, ahol a 1,5 milliós plafon alatt még elérhetők az ingatlanok. A korlát kijátszására ugyanakkor máris megjelentek kiskapuk. Gulyás Gergely Miniszterelnökséget vezető miniszter ugyanakkor megnyugtatta a kritikusokat: jogszerű, ha valaki külön szerződést köt az ingatlanra és a nem beépített bútorokra, így egy 120 milliós lakás is „100 milliós” maradhat a hitelfelvételnél – noha ez torzíthatja a piaci árakat és a statisztikákat.
A bankok szerint az induláskor több apró akadály nehezítette az ügyintézést, de ezek nagy része mára megoldódott. Az OTP például azt tapasztalta, hogy sok ügyfél a tulajdoni korlát miatt ütközött problémába: „többen egyszerre két lakással is rendelkeztek az adásvétel idején, ami kizárta a jogosultságot” – magyarázta a bank. A K&H úgy próbálta gyorsítani a folyamatot, hogy közvetlen megállapodást kötött a Lechner Tudásközponttal a tulajdoni lapok kiadására, az MBH-nál pedig a tb-jogviszony igazolása okozott eltéréseket a különböző megyékben. A Raiffeisen szerint a kezdeti bizonytalanságok „a jogszabályalkotóval való folyamatos egyeztetésnek köszönhetően” mostanra többnyire rendeződtek. Bár a bankok szerint alapvetően felkészültek az igénylők, egyes ügyfeleket mégis meglepetés ér a hiteligénylésnél.
A Raiffeisen szerint egy korai konzultáció „sok félreértést és kellemetlen meglepetést megelőzne”, mert így pontosabban látszana, mire elég a 10 százalékos önerő, és mikor kell kiegészítő forrás.
Az Gránit Bank tapasztalataink alapján a hitel feltételeivel tisztában vannak az ügyfelek. A bank munkáját sok esetben segítik a Nemzetgazdasági Minisztérium kiadott értelmező állásfoglalásai is. Az ügyfelek oldaláról a legfőbb gond jelenleg a megfelelő lakás megtalálása, főként Budapesten.
A fő kérdés most az, meddig és milyen áron tartható fenn a lendület. A Zenga.hu felmérése alapján még szó sincs fékezésről: az ingatlant keresők 85 százaléka a közeljövőben igényelné az Otthon Start hitelt. A kormány ráadásul igyekszik még szélesebbre tárni az Otthon Start kapuit: a jövőben a testvérek is bevonhatók lesznek adóstársként, a kölcsön pedig felhasználható lesz arra, hogy valaki kivásárolja testvérét az örökölt ingatlanból, vagy megvásárolja az önkormányzati bérlakást, ahol él.
Az MNB szerint a program hatására akár 18-22 százalékra is emelkedhet a háztartási hitelállomány éves növekedése, ezért Kurali Zoltán alelnök arra figyelmeztetett, hogy „vigyázni kell, nehogy visszatérjünk a 2008 előtti hitelezési gyakorlathoz”. A jegybank óvatossága nem alaptalan: a Zenga.hu adatai szerint az Otthon Start már most két számjegyű lakásár-emelkedést generált, Budapesten 24, országosan 18 százalékot, miközben a legnagyobb ugrást a VII. kerületben és Baranya megyében mérték, ahol 35-40 százalékkal nőttek az árak egyetlen év alatt. A kereslet robbanása az alku lehetőségét is gyakorlatilag lenullázta: az Ingatlan.com szerint országosan két százalék alá csökkent az eladók által adott árengedmény, Budapesten pedig már alig 1,9 százalékot lehet alkudni. A piac ezzel egyértelműen eladói pályára állt, és a vevők versenye a legjobb ingatlanokért tovább éleződik, különösen ott, ahol a támogatott konstrukció még belefér a négyzetméterár-korlátba.
Kurali szerint ha a program hosszabb távon is fenntarthatóan működik, „a versenyképes és ellenálló ingatlanszektor kulcsszerepet játszhat a gazdasági stabilitásban”. Egyelőre azonban a lakásárak és a hitelezés párhuzamos, gyors emelkedése azt mutatja, hogy az Otthon Start ugyan kimozdította a piacot a pangásból, de kockázatosabbá is tette a lakáspiaci kilátásokat.
A négyzetméterkorlát miatt.
Nyitókép: Reviczky Zsolt
Elemzőket kérdeztünk arról, milyenek az esélyek, hogy hosszabb távon is visszafogott maradjon az áremelkedés.