Volt már majdnem ennyire rossz az energiaszektor helyzete Magyarországon, ám most nem csak a minisztériumba kellenek új emberek a rendszer más utakra tereléséhez, hanem a legfontosabb állami cégek élén is.
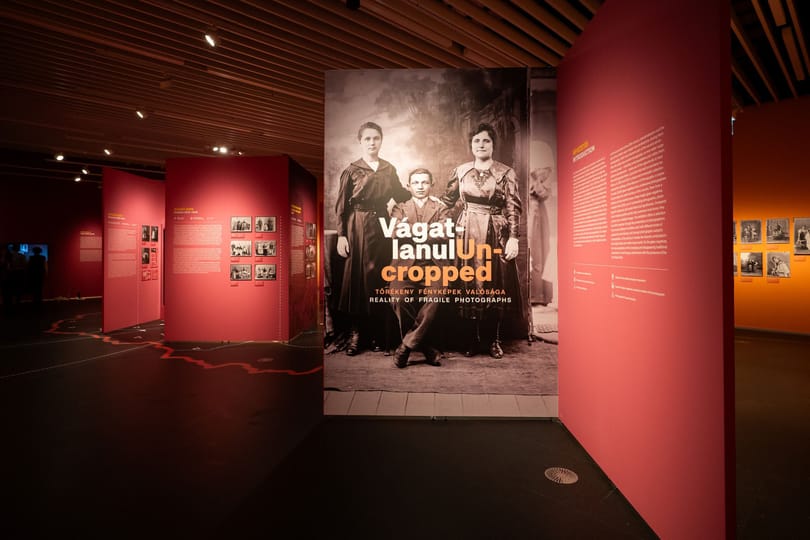
Huszonötezer üvegnegatív és több százezer arc a trianoni határokon innen és túlról. Bata Tímea kurátorral a Néprajzi Múzeum legújabb fotótörténeti szenzációjáról beszélgettünk: hogyan vált egy száz évvel ezelőtti kényszerű gyűjtőmunka szinte megrendítően éles élménnyé, és miért érdemes belenéznünk a régmúlt fotográfusainak vágatlan valóságába.
Nemcsak Balásy Gyulának kellene felelnie az állam túlárazott reklám- és rendezvényszervezési kiadásai miatt, hanem azoknak az alvállalkozóknak is, akik rengeteget kerestek a tisztességtelen viszonyokon – állítják a HVG-nek nyilatkozó piaci szereplők. Szerintük az Orbán-kormány médiaköltései 16 év alatt teljesen szétverték a piacot.
A Medián friss kutatása alapján a magyarok jelentős része bíróság elé állítaná a leköszönő miniszterelnököt, a HVG által megkérdzetett jogászok pedig egyöntetűen állítják: Orbán Viktort utol is érheti az igazságszolgáltatás, ha bizonyíthatóan közreműködött a törvénysértésekben. Ugyanakkor ez csak törvényes úton történhet, és nem is egyik napról a másikra.
Ahogy telnek a napok, és a szekrényekből kihulló csontvázak lassan tömegsír jellegét öltik, a polgárok nemcsak elhiszik, hogy lehetséges a rendszerváltás, de nagy részük egyre inkább szeretne aktív részesévé is válni a folyamatnak – mutatják a közvélemény-kutató friss adatai.
A kisvállalkozók legnagyobb hátrányának leküzdésében segíthet a mesterséges intelligencia, de ma még alacsony a technológia kihasználtsága Magyarországon.
Mennyi pénzről hajlandóak lemondani az emberek azért cserébe, hogy később jobb legyen nekik? Mit várnak el a politikusoktól, akik a közpénzről döntenek hasonlóképpen? És hogyan lehet rávenni a döntéshozókat, hogy olyan témákkal foglalkozzanak, amelyeknek csak évtizedek múlva lehet látható eredménye?
Mi várható az USA–Kína-csúcson? Hogyan enyhül a magyar igazságszolgáltatás feletti nyomás? Trump udvartartása trónváltásra készül? Válogatásunk a világlapok írásaiból.
Éppen azon a napon hirdették ki a közbeszerzési eljárás eredményét, amikor az Orbán-kormány kommunikációs kampányait százmilliárdokért végrehajtó Balásy Gyula a bűnbánó interjúját adta a Kontrollnak. Igaz, a tendert még a választás előtt bírálták el. Miért számít különlegesnek a szóban forgó Media Dynamics Kft. Balásy Gyula cégbirodalmában?
A Tisza Párt visszaadná az önkormányzatoknak a korábban elvont hatásköröket, intézményeket és forrásokat, orvosolnák azokat a problémákat, amiket a településvezetők régóta sorolnak. Fideszes polgármestereket kérdeztünk a várható reformokról, kiderült, ők is egyetértenek a hozzájárulási adó módosításával, az önkormányzati rendszer átalakításától pedig nagyobb önállóságot remélnek.
A Szijjártó Péter előtti generáció több tagja térhet vissza a külügybe, de sok „elvi szakember” is bekerülhet a káderhiány miatt. A tárca rendbetétele akár évekig is eltarthat.
Kétszeresen is versenyt futnak az idővel Magyar Péterék: rekordgyorsan vennék át a kormányrudat, de még fel kell építeniük minisztereik mögé a kabinet második vonalát is. Úgy tudjuk, neves szakértőket találtak, de emberhiánnyal is küzdenek.
Kapitány István bejelentése alapján a közepes kereset alatt „mindenki” jövedelemadó-csökkentésre számíthat. Igen ám, de jelenleg sokan egyáltalán semennyi jövedelemadót nem fizetnek. Ha ők is csökkentést kapnak, az a negatív jövedelemadóztatás bevezetését jelentené. Ami nem lehetetlen, de azért valószínűtlen.
A projektelszámolás költségterve nem egyszerű vezetői segédlet, hanem a megbízható árbevétel- és eredménykimutatás egyik alapfeltétele. A több üzleti éven átnyúló, egyedi szerződések esetében a gazdasági teljesítés gyakran nem esik egybe sem a számlázási ütemezéssel, sem a pénzügyi rendezéssel. A számviteli beszámolónak azonban nem azt kell bemutatnia, hogy a vállalkozás mikor számlázott, hanem azt, hogy az adott üzleti évben milyen teljesítményt végzett el, és ehhez milyen költségek kapcsolódnak. A témáról Gyüre Ferenc adótanácsadó, okleveles könyvvizsgáló ad áttekintést.
Egy cég korábban befektetési aranyat vásárolt, amit most értékesít. Költsége az eladással szemben nem merült fel. Szükséges-e a levonható áfát arányosítani abban az esetben, ha a cég áfás tevékenységet végez? A kérdésre dr. Csobánczy Péter közgazdász, jogász, adótanácsadó, az Adózóna szakértője válaszolt.
Egy társaság a felvásárlást megelőzően a vonatkozó jogszabályok szerint kis- és középvállalkozásnak (kkv) minősült. A céget 2025 júniusában egy multinacionális vállalatcsoport vásárolta fel, amely több mint 6000 főt foglalkoztat. A tulajdonosváltozást követően mikortól terheli a társaságot innovációsjárulék-fizetési kötelezettség? Mikor következik be a kkv-minősítés változása? A kérdésekre Pölöskei Pálné adószakértő, az Adózóna szakértője válaszolt.
Egy kft. két tulajdonosa 2025-ben osztalékelőleget vett fel, majd az egyik tulajdonos 2026 februárjában eladta az üzletrészét a másik tulajdonosnak. Így az osztalékról szóló döntés meghozatalakor nem lesz tulajdonos, vagyis az osztalékelőleget vissza kell fizetnie, amit meg is tett. Hogyan kell ezt bevallani a 2608-as bevallásban? Olvasói kérdésre Horváthné Szabó Beáta adószakértő, az Adózóna szakértője válaszolt.